
17 日美股盘前,京东发榜了 2026 年的三季度财报。整体来看相对平淡,大缺陷和大惊喜都没有:收入和彭博一致预期基本持平,GAAP 经营利润也只是略好于预期。
趋势上,亮点是零售业务的增长确实触底回升,日百和广告也比上季加速;但零售利润率同比走低,费用率明显上升,同时新业务环比几乎没有减亏。具体来看:
1、整体:收入符合预期,利润也没大惊喜
本季总收入 3,096 亿,同比增长 3.5%,从上季的下滑重回正增长,和一致预期基本持平。
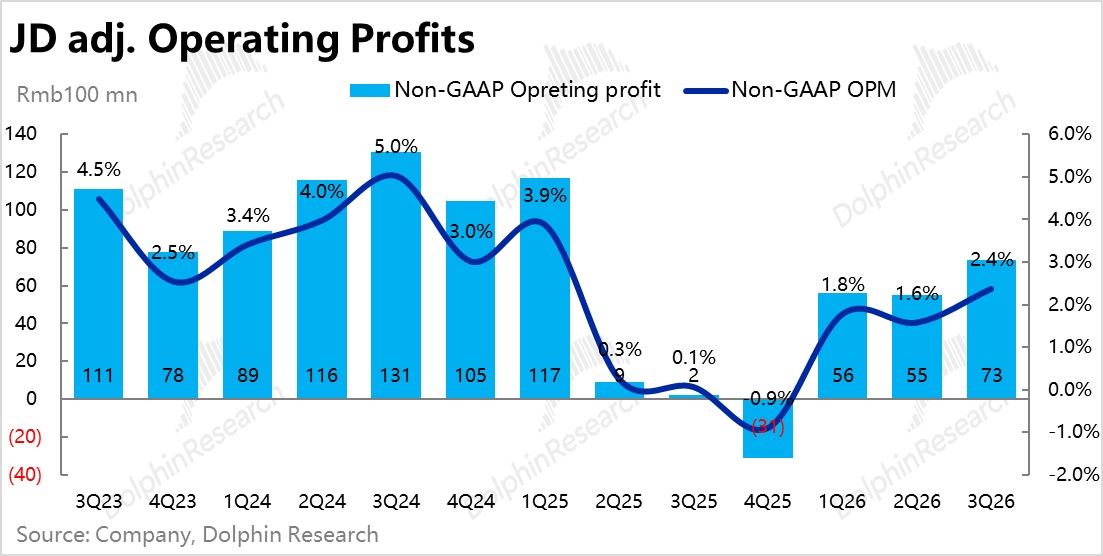
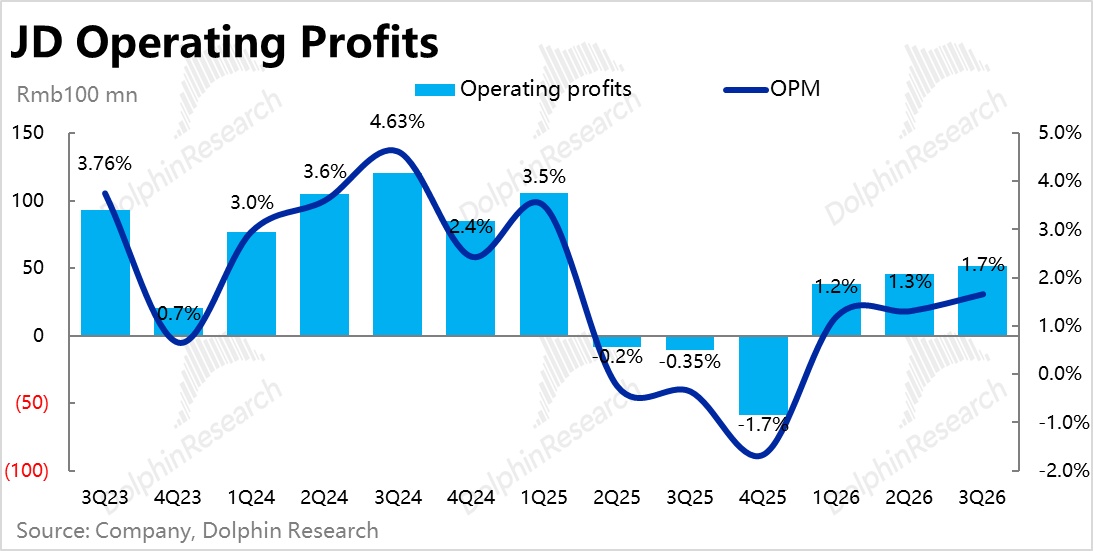
利润上,GAAP 经营利润 51.5 亿,比一致预期高约 3%;而加回商誉减值等调整项和股权激励费用后的 non-GAAP 经营利润 73.5 亿,虽比彭博预期高不少,但和更精准的大行预期差异也不大。
分板块看,零售和物流利润略好于预期,新业务亏损略多,一来一回基本抵消。

2、零售增长:确实触底,日百和广告重新加速
京东零售收入同比增长 2.9%,vs. 上季的-4.7%,略好于一致预期。
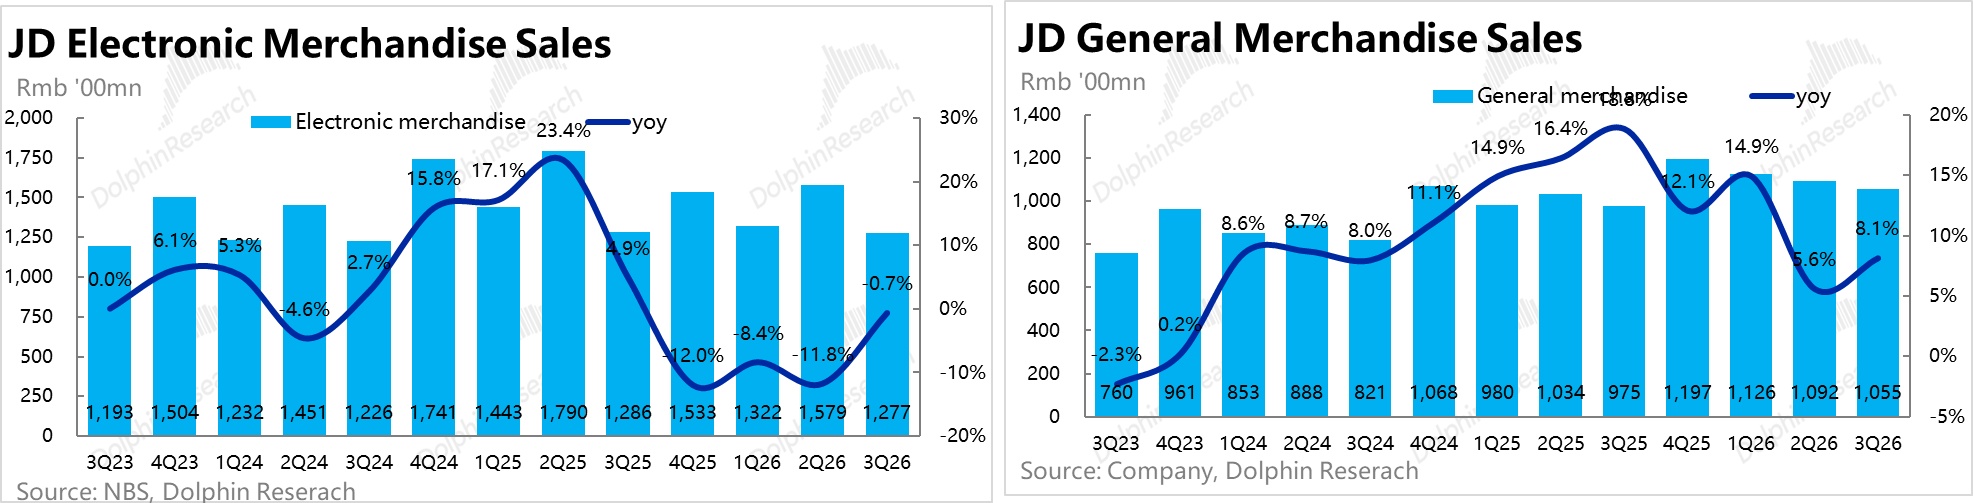
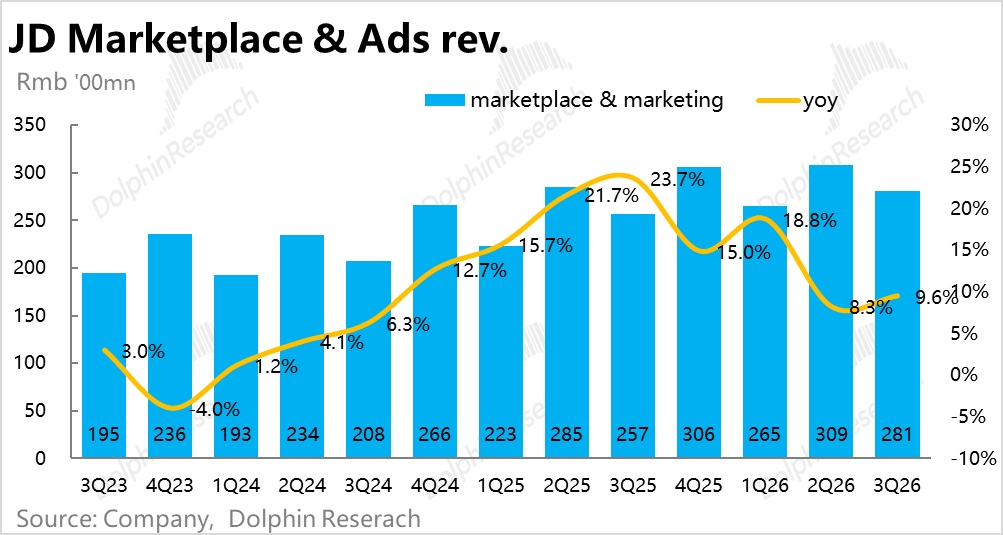
分品类看,带电同比下降 0.7%,降幅大幅收窄,国补的高基数影响基本过去了。日百、广告同比分别增长 8.1% 和 9.6%,都比上季有明显加快,和预期基本一致。
日百和广告的加速不只是基数原因,用两年叠加增速看同样在提速。表明在国补退坡的利空过去后,京东的流量确实有修复迹象。
公司称季度活跃用户和 PLUS 会员都保持同比双位数增长,新入驻商家同比增长超 30%,日百增速高于行业。
3、物流增速明显放缓,新业务收入环比回升
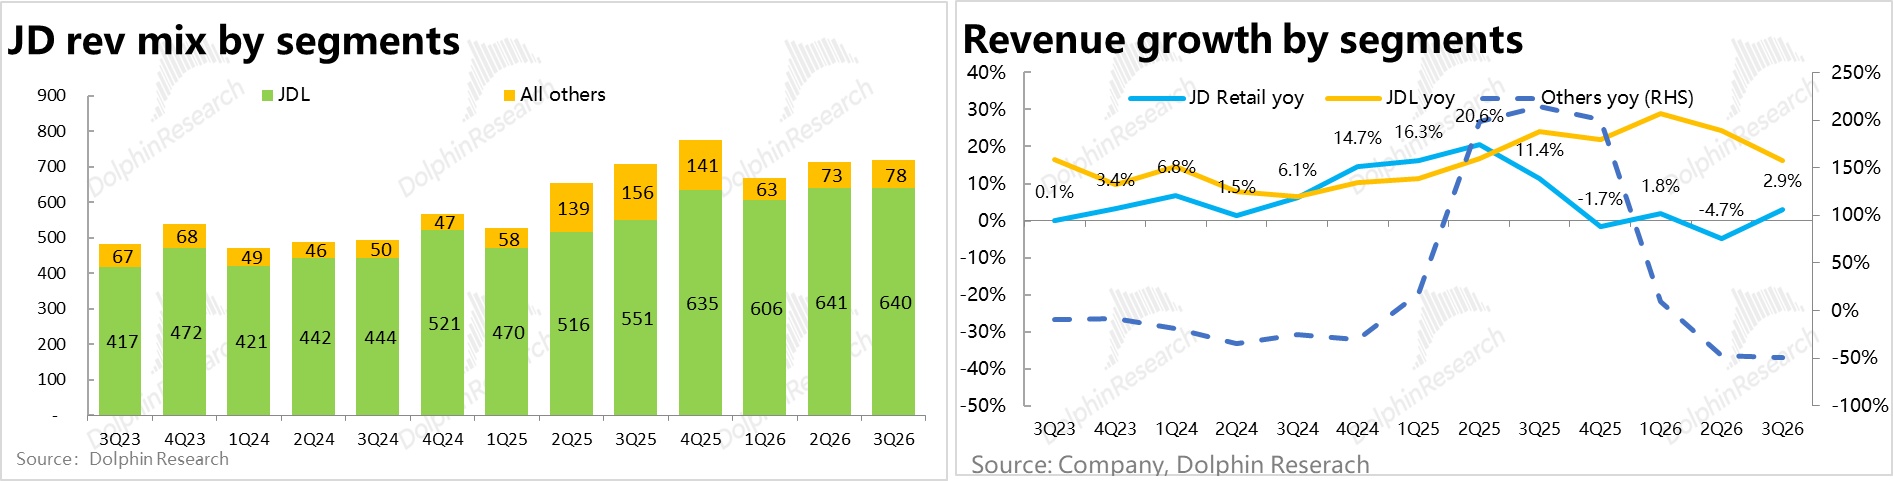
其他业务板块上,京东物流本季收入同比增长 16.1%,比上季有所放缓,但和预期基本一致。应当也主要是外卖带来的即配收入萎缩的影响。
按京东物流自己的业绩公告,外部一体化供应链客户收入同比增长 17%,客户数和单客收入都在提升,业绩相对平稳。
同样由于去年外卖的高基数,新业务板块本季营收同比仍下滑近一半。但环比看,在外卖规模收缩的同时,新业务收入却连续两个季度增长。说明海外的新业务接力了增长和伴生的投入。
公司也称新业务板块的收入更加多元化;Joybuy 自正式运营以来成交额、用户规模都实现了强劲增长。
4、零售利润率:同比走低,费用率明显上升
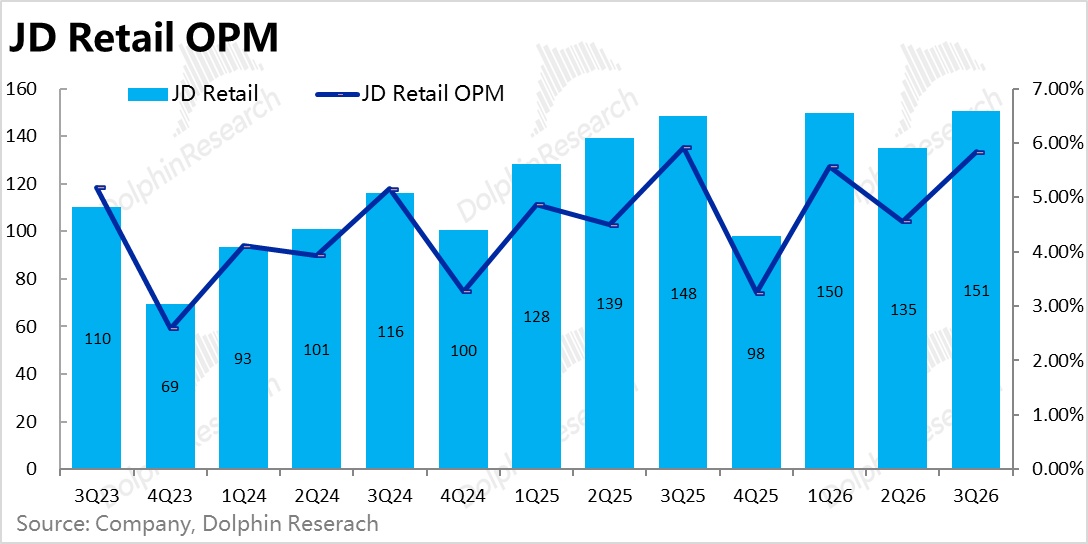
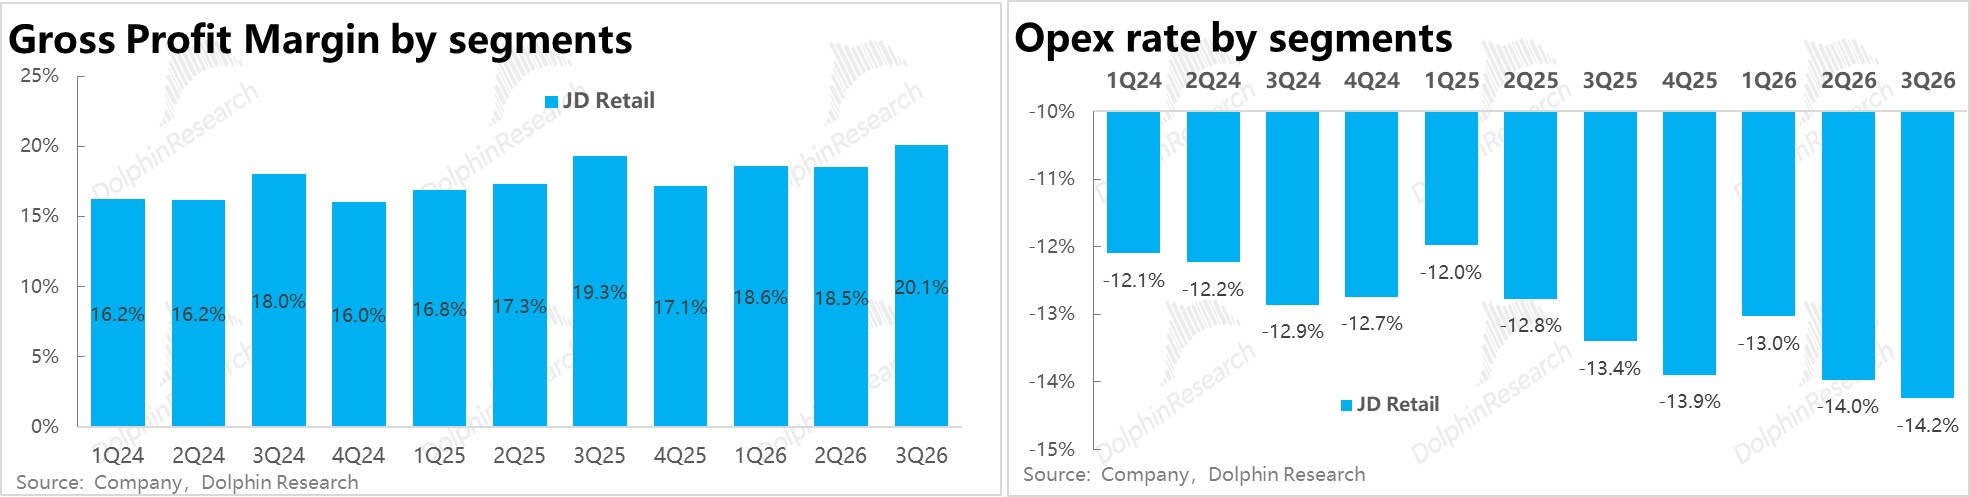
京东零售经营利润 151 亿,利润率 5.8%,同比下降约 0.1pt,略好于预期。
不过零售利润率的同比改善趋势在逐季收窄:一季度时同比提升约 0.7pt,二季度基本持平,本季转为下降。拆开看,零售毛利率继续明显走高(约 0.8pt),公司称一是商品毛利在改善(日百各主要品类都在改善),二是高毛利的广告收入占比提升;但零售板块的费用率同样上升了约 0.8pt,把毛利的改善全部吃掉了。
对此电话会上公司解释,零售费用率上升的 84bps 中研发占了 61bps,主要是开发 AI 应用的影响,但也不排除主站的补贴有所走高。
5、新业务:减亏不理想,靠物流对冲
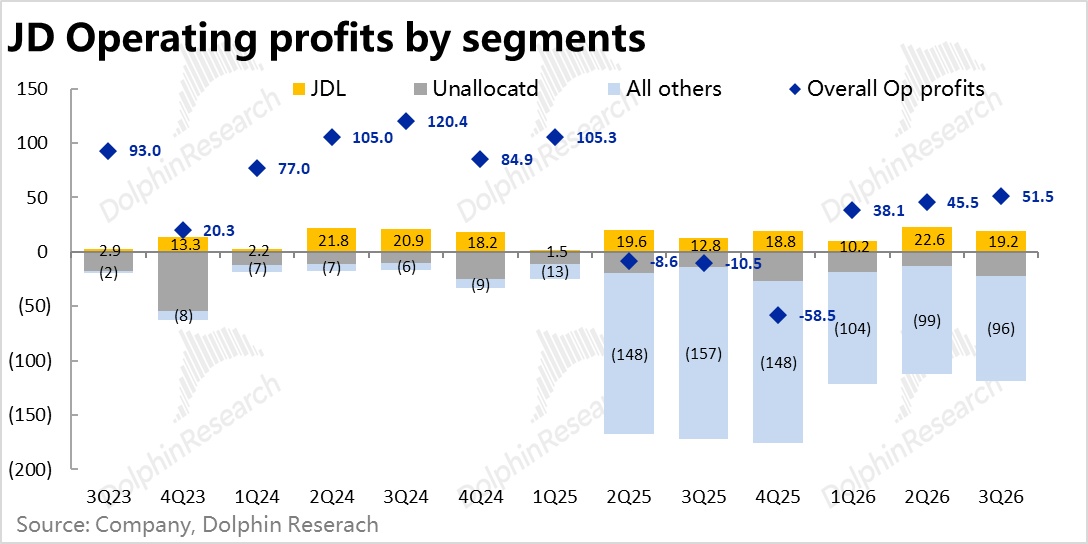
新业务亏损 96 亿,虽同比大幅减亏约 60 亿,反映了外卖减亏的利好;但环比角度只收窄约 2 亿,不及预期。
电话会上公司称,外卖本身环比再收窄约 7%,Joybuy 投入环比只是小幅增加、亏损率还在改善。外卖不投、投海外,“乱折腾” 还不如把资金回馈股东。
京东物流经营利润 19.2 亿,同比增长约 50%,好于预期,正好抵消了新业务的拖累。其利润率同比提升约 0.7pt,主要源自:收入增长 16%,员工薪酬却基本持平,租金、车辆、折旧等固定成本也没怎么涨,被明显摊薄。
6、成本和费用:毛利率继续走高,省下的营销费都投给了研发和履约
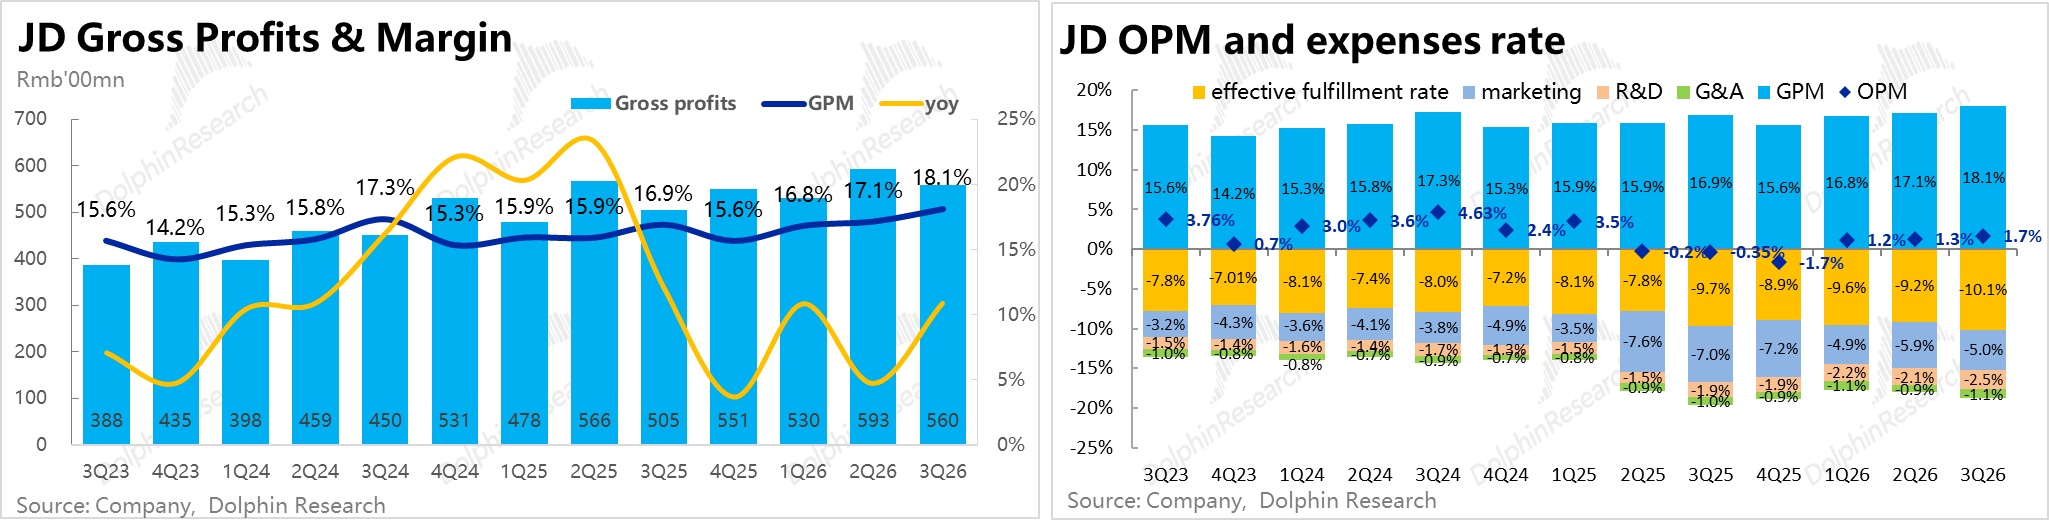
集团毛利率 18.1%,同比提升约 1.2pt,环比也继续走高。
费用端,营销费用同比下降 26%,费用率从 7.0% 降到 5.0%;但研发费用同比增长 37%,费用率从 1.9% 升到 2.5%;履约费用率也从 7.4% 升到 7.6%;管理费用同比增长 12%,主要是股权激励增加。
也就是说,外卖收缩省下的营销费用,有相当一部分被研发和履约的投入抵消了,这也是核心零售利润率没能继续走高的原因。
7、现金流与股东回报
本季的现金流表现不佳:三季度经营现金流净流出 187 亿,自由现金流净流出 239 亿。三季度虽一直是现金流的季节性低点,但今年流出更多,一是存货达到 1,162 亿,同比大增 15%,远快于商品收入 3% 的增速;推测除了双 11 备货,可能也有电子产品涨价前提前囤货的因素;
二是资本开支 55 亿,比去年同期翻了一倍多,对应了海外新业务在增加投入。
回购在逐季缩减:一季度为 6.3 亿美元,二季度 3.7 亿,三季度则近乎归零。加上今年 4 月派发的约 14 亿美元年度股息,整体股东回报力度较去年明显下降。
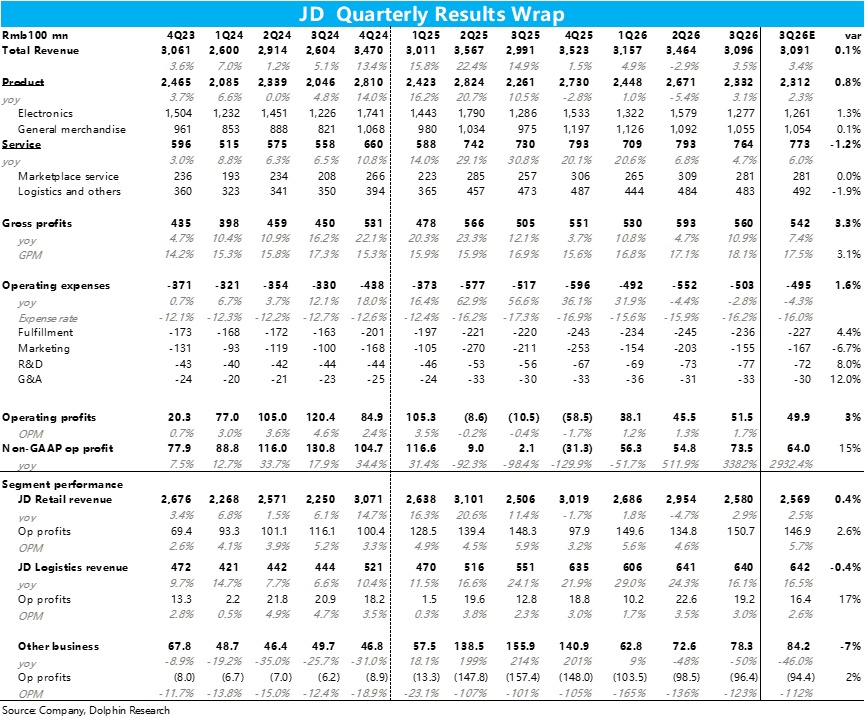
8、以下是业绩核心信息一览:
海豚研究观点:
1、本季核心信息
京东本季业绩属于预期差上平平无奇,没有大缺陷也没有大惊喜。随着国补退坡的拖累逐渐淡化,京东的主体——零售板块的业绩已快速修复、回归常态;但 “折腾” 过外卖之后,公司并没有收敛聚焦于核心主业,新业务亏损仍居高不下,同时回购力度明显下滑。海豚君认为最值得关注的几点包括:
1)零售:已修复回归常态,但中长期只能企稳
本季零售板块确实如预期的触底回升,一是国补高基数影响过去,带电降幅大幅收窄;二是日百和广告增长确实不错,不只是基数原因,活跃用户和商家数的增长说明流量在修复。
往后看,四季度带电面对的是去年同期下降 12% 的低基数;拖累是日百基数较高,及电子产品的大幅涨价会压制需求。此外,双 11 全行业增速可能只有个位数,近期的社零数据也相当疲软。
预计四季度零售收入增速可能比本季再快一些,但大概率仍在中低个位数左右,明显向上拉升的可能性也不大。
中长期看,在国内整体消费环境疲软、竞争依旧激烈的背景下,零售板块的业绩只能说企稳,不会有什么大亮点。
2)零售利润率:提升空间短期见顶?
过去几个季度零售利润率能持续超预期,靠的是毛利率提升(高毛利的广告、日百占比提高、向供应链要毛利)。但营收结构改善的利好在边际减小,而研发和履约的投入却在加大,本季零售板块利润率提升的趋势出现反转。
往后看,公司上季称研发(尤其 AI 应用)近期仍会保持增长,而海外新业务正在补强履约等基础设施,相关费用也在投入期,费用率短期恐怕难回落。预计零售板块的利润率短期内可能会同比持平或小幅下降,近几个季度内可能不会再明显提升。
3)新业务:折腾完外卖又四处扩张,不如回馈股东
这是海豚君最不喜欢的一点:“折腾” 过外卖业务之后,公司并没有收敛、聚焦于核心主业,而是依然在海外(Joybuy、收购 Ceconomy)等方向四处拓展业务,导致新业务的亏损居高不下,本季环比几乎没有减亏(见上文)。
理解管理层对探索第二增长曲线的急切心理,但与其四处折腾前景不明的新业务,还不如把资金回馈股东。而近期公司的回购力度明显下滑(见上文),京东已不再是中概股里回馈股东力度最好的公司之一,正是这种取舍的体现。
2、预测调整与估值
由于本季零售利润率不再提升、新业务减亏放缓,我们主要下调了商城利润率和新业务减亏的节奏。调整后,27 年商城板块经营利润约 570 亿,比调整前低约 7%,比一致预期高约 2%。
核心假设上,27 年预期商城板块营收增速回升到约 6%,经营利润率从约 4.7% 小幅提升到约 4.75%;京东物流板块营收增速从约 20%(并入即时配送业务的基数期过去)回落到约 7%,经营利润率小幅提升到约 3.2%。
新业务(包括外卖、京喜和海外业务)27 年总亏损收窄至约 270 亿。Ceconomy 并表的影响待电话会口径明确后再加。
合计 27 年集团整体经营利润约 300 亿(不再额外扣税)。
中短期来看,京东的业绩在企稳,且不涉及太多 AI 业务和投入,因此不太受目前全市场 AI 交易退坡和 BIS 新规的负面影响。但从中长期角度,零售只能企稳、新业务仍在烧钱、股东回报也在收缩,海豚君仍看不到明显的看点。
趋势上,亮点是零售业务的增长确实触底回升,日百和广告也比上季加速;但零售利润率同比走低,费用率明显上升,同时新业务环比几乎没有减亏。具体来看:
1、整体:收入符合预期,利润也没大惊喜
本季总收入 3,096 亿,同比增长 3.5%,从上季的下滑重回正增长,和一致预期基本持平。
利润上,GAAP 经营利润 51.5 亿,比一致预期高约 3%;而加回商誉减值等调整项和股权激励费用后的 non-GAAP 经营利润 73.5 亿,虽比彭博预期高不少,但和更精准的大行预期差异也不大。
分板块看,零售和物流利润略好于预期,新业务亏损略多,一来一回基本抵消。
2、零售增长:确实触底,日百和广告重新加速
京东零售收入同比增长 2.9%,vs. 上季的-4.7%,略好于一致预期。
分品类看,带电同比下降 0.7%,降幅大幅收窄,国补的高基数影响基本过去了。日百、广告同比分别增长 8.1% 和 9.6%,都比上季有明显加快,和预期基本一致。
日百和广告的加速不只是基数原因,用两年叠加增速看同样在提速。表明在国补退坡的利空过去后,京东的流量确实有修复迹象。
公司称季度活跃用户和 PLUS 会员都保持同比双位数增长,新入驻商家同比增长超 30%,日百增速高于行业。
3、物流增速明显放缓,新业务收入环比回升
其他业务板块上,京东物流本季收入同比增长 16.1%,比上季有所放缓,但和预期基本一致。应当也主要是外卖带来的即配收入萎缩的影响。
按京东物流自己的业绩公告,外部一体化供应链客户收入同比增长 17%,客户数和单客收入都在提升,业绩相对平稳。
同样由于去年外卖的高基数,新业务板块本季营收同比仍下滑近一半。但环比看,在外卖规模收缩的同时,新业务收入却连续两个季度增长。说明海外的新业务接力了增长和伴生的投入。
公司也称新业务板块的收入更加多元化;Joybuy 自正式运营以来成交额、用户规模都实现了强劲增长。
4、零售利润率:同比走低,费用率明显上升
京东零售经营利润 151 亿,利润率 5.8%,同比下降约 0.1pt,略好于预期。
不过零售利润率的同比改善趋势在逐季收窄:一季度时同比提升约 0.7pt,二季度基本持平,本季转为下降。拆开看,零售毛利率继续明显走高(约 0.8pt),公司称一是商品毛利在改善(日百各主要品类都在改善),二是高毛利的广告收入占比提升;但零售板块的费用率同样上升了约 0.8pt,把毛利的改善全部吃掉了。
对此电话会上公司解释,零售费用率上升的 84bps 中研发占了 61bps,主要是开发 AI 应用的影响,但也不排除主站的补贴有所走高。
5、新业务:减亏不理想,靠物流对冲
新业务亏损 96 亿,虽同比大幅减亏约 60 亿,反映了外卖减亏的利好;但环比角度只收窄约 2 亿,不及预期。
电话会上公司称,外卖本身环比再收窄约 7%,Joybuy 投入环比只是小幅增加、亏损率还在改善。外卖不投、投海外,“乱折腾” 还不如把资金回馈股东。
京东物流经营利润 19.2 亿,同比增长约 50%,好于预期,正好抵消了新业务的拖累。其利润率同比提升约 0.7pt,主要源自:收入增长 16%,员工薪酬却基本持平,租金、车辆、折旧等固定成本也没怎么涨,被明显摊薄。
6、成本和费用:毛利率继续走高,省下的营销费都投给了研发和履约
集团毛利率 18.1%,同比提升约 1.2pt,环比也继续走高。
费用端,营销费用同比下降 26%,费用率从 7.0% 降到 5.0%;但研发费用同比增长 37%,费用率从 1.9% 升到 2.5%;履约费用率也从 7.4% 升到 7.6%;管理费用同比增长 12%,主要是股权激励增加。
也就是说,外卖收缩省下的营销费用,有相当一部分被研发和履约的投入抵消了,这也是核心零售利润率没能继续走高的原因。
7、现金流与股东回报
本季的现金流表现不佳:三季度经营现金流净流出 187 亿,自由现金流净流出 239 亿。三季度虽一直是现金流的季节性低点,但今年流出更多,一是存货达到 1,162 亿,同比大增 15%,远快于商品收入 3% 的增速;推测除了双 11 备货,可能也有电子产品涨价前提前囤货的因素;
二是资本开支 55 亿,比去年同期翻了一倍多,对应了海外新业务在增加投入。
回购在逐季缩减:一季度为 6.3 亿美元,二季度 3.7 亿,三季度则近乎归零。加上今年 4 月派发的约 14 亿美元年度股息,整体股东回报力度较去年明显下降。
8、以下是业绩核心信息一览:
海豚研究观点:
1、本季核心信息
京东本季业绩属于预期差上平平无奇,没有大缺陷也没有大惊喜。随着国补退坡的拖累逐渐淡化,京东的主体——零售板块的业绩已快速修复、回归常态;但 “折腾” 过外卖之后,公司并没有收敛聚焦于核心主业,新业务亏损仍居高不下,同时回购力度明显下滑。海豚君认为最值得关注的几点包括:
1)零售:已修复回归常态,但中长期只能企稳
本季零售板块确实如预期的触底回升,一是国补高基数影响过去,带电降幅大幅收窄;二是日百和广告增长确实不错,不只是基数原因,活跃用户和商家数的增长说明流量在修复。
往后看,四季度带电面对的是去年同期下降 12% 的低基数;拖累是日百基数较高,及电子产品的大幅涨价会压制需求。此外,双 11 全行业增速可能只有个位数,近期的社零数据也相当疲软。
预计四季度零售收入增速可能比本季再快一些,但大概率仍在中低个位数左右,明显向上拉升的可能性也不大。
中长期看,在国内整体消费环境疲软、竞争依旧激烈的背景下,零售板块的业绩只能说企稳,不会有什么大亮点。
2)零售利润率:提升空间短期见顶?
过去几个季度零售利润率能持续超预期,靠的是毛利率提升(高毛利的广告、日百占比提高、向供应链要毛利)。但营收结构改善的利好在边际减小,而研发和履约的投入却在加大,本季零售板块利润率提升的趋势出现反转。
往后看,公司上季称研发(尤其 AI 应用)近期仍会保持增长,而海外新业务正在补强履约等基础设施,相关费用也在投入期,费用率短期恐怕难回落。预计零售板块的利润率短期内可能会同比持平或小幅下降,近几个季度内可能不会再明显提升。
3)新业务:折腾完外卖又四处扩张,不如回馈股东
这是海豚君最不喜欢的一点:“折腾” 过外卖业务之后,公司并没有收敛、聚焦于核心主业,而是依然在海外(Joybuy、收购 Ceconomy)等方向四处拓展业务,导致新业务的亏损居高不下,本季环比几乎没有减亏(见上文)。
理解管理层对探索第二增长曲线的急切心理,但与其四处折腾前景不明的新业务,还不如把资金回馈股东。而近期公司的回购力度明显下滑(见上文),京东已不再是中概股里回馈股东力度最好的公司之一,正是这种取舍的体现。
2、预测调整与估值
由于本季零售利润率不再提升、新业务减亏放缓,我们主要下调了商城利润率和新业务减亏的节奏。调整后,27 年商城板块经营利润约 570 亿,比调整前低约 7%,比一致预期高约 2%。
核心假设上,27 年预期商城板块营收增速回升到约 6%,经营利润率从约 4.7% 小幅提升到约 4.75%;京东物流板块营收增速从约 20%(并入即时配送业务的基数期过去)回落到约 7%,经营利润率小幅提升到约 3.2%。
新业务(包括外卖、京喜和海外业务)27 年总亏损收窄至约 270 亿。Ceconomy 并表的影响待电话会口径明确后再加。
合计 27 年集团整体经营利润约 300 亿(不再额外扣税)。
中短期来看,京东的业绩在企稳,且不涉及太多 AI 业务和投入,因此不太受目前全市场 AI 交易退坡和 BIS 新规的负面影响。但从中长期角度,零售只能企稳、新业务仍在烧钱、股东回报也在收缩,海豚君仍看不到明显的看点。


