
$IREN(IREN.US) 于北京时间 2026 年 11 月 6 日早(美股盘后)发布 FY1Q27 业绩(截至 2026 年 9 月)。
收入小幅超预期,调整后 EBITDA 基本符合预期;但超过 40 亿美元 ARR 的上线时点从年底推到 2027 年 1 月,下季费用还要再上一个台阶。
好在新单价格、客户预付和融资口径都有改善,但增发没有停:10 月一个月卖股数就超过整个 9 月季。
11 月 5 日,IREN 随 AI 板块大跌 17%,较 52 周高点回撤约四分之三。
市场担心的是两件事:2027 年新建的产能能不能签出去,FY27 近 200 亿美元的资本开支会不会继续靠发股。
这份财报回答了多少?
一、业绩要点
1. 收入和 ARR:收入超预期,40 亿 ARR 晚一到两个月
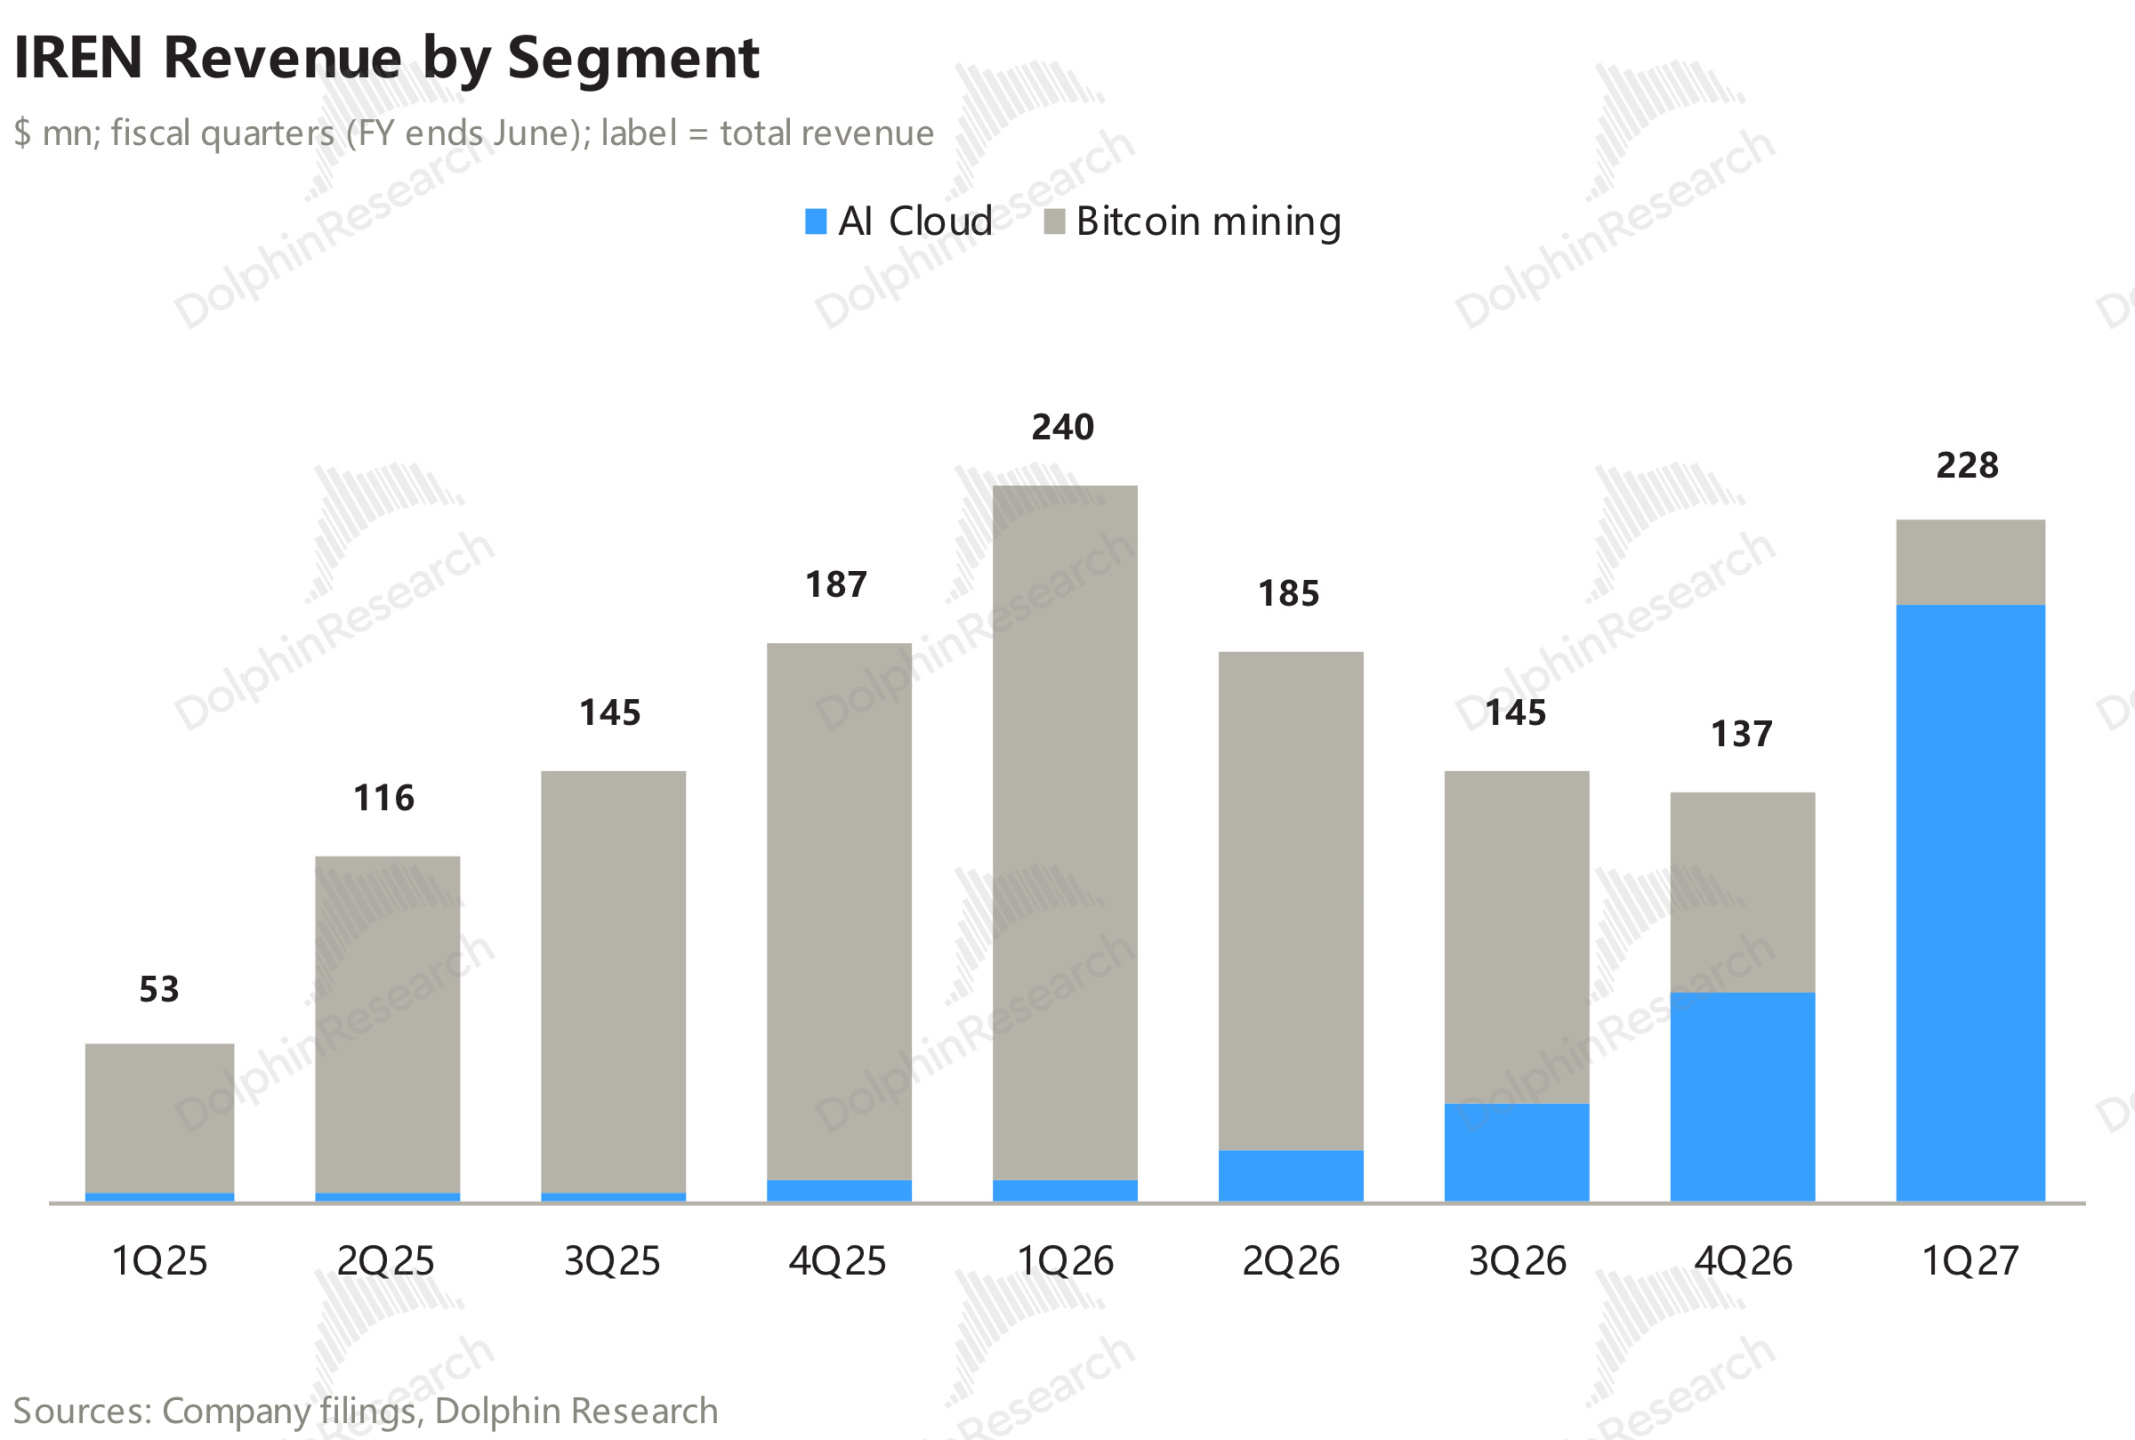
总收入 2.2 亿美元,高于彭博一致预期的 2.17 亿,环比增长 66%。其中 AI 云 2 亿(预期 1.8 亿),跑超预期是因 Horizon 1 交付(与微软合作,在德州交付的 AI 机房)后 AI 云的放量,环比增长 1.8 倍;挖矿 0.28 亿,管理层预计年底前基本完成退出。
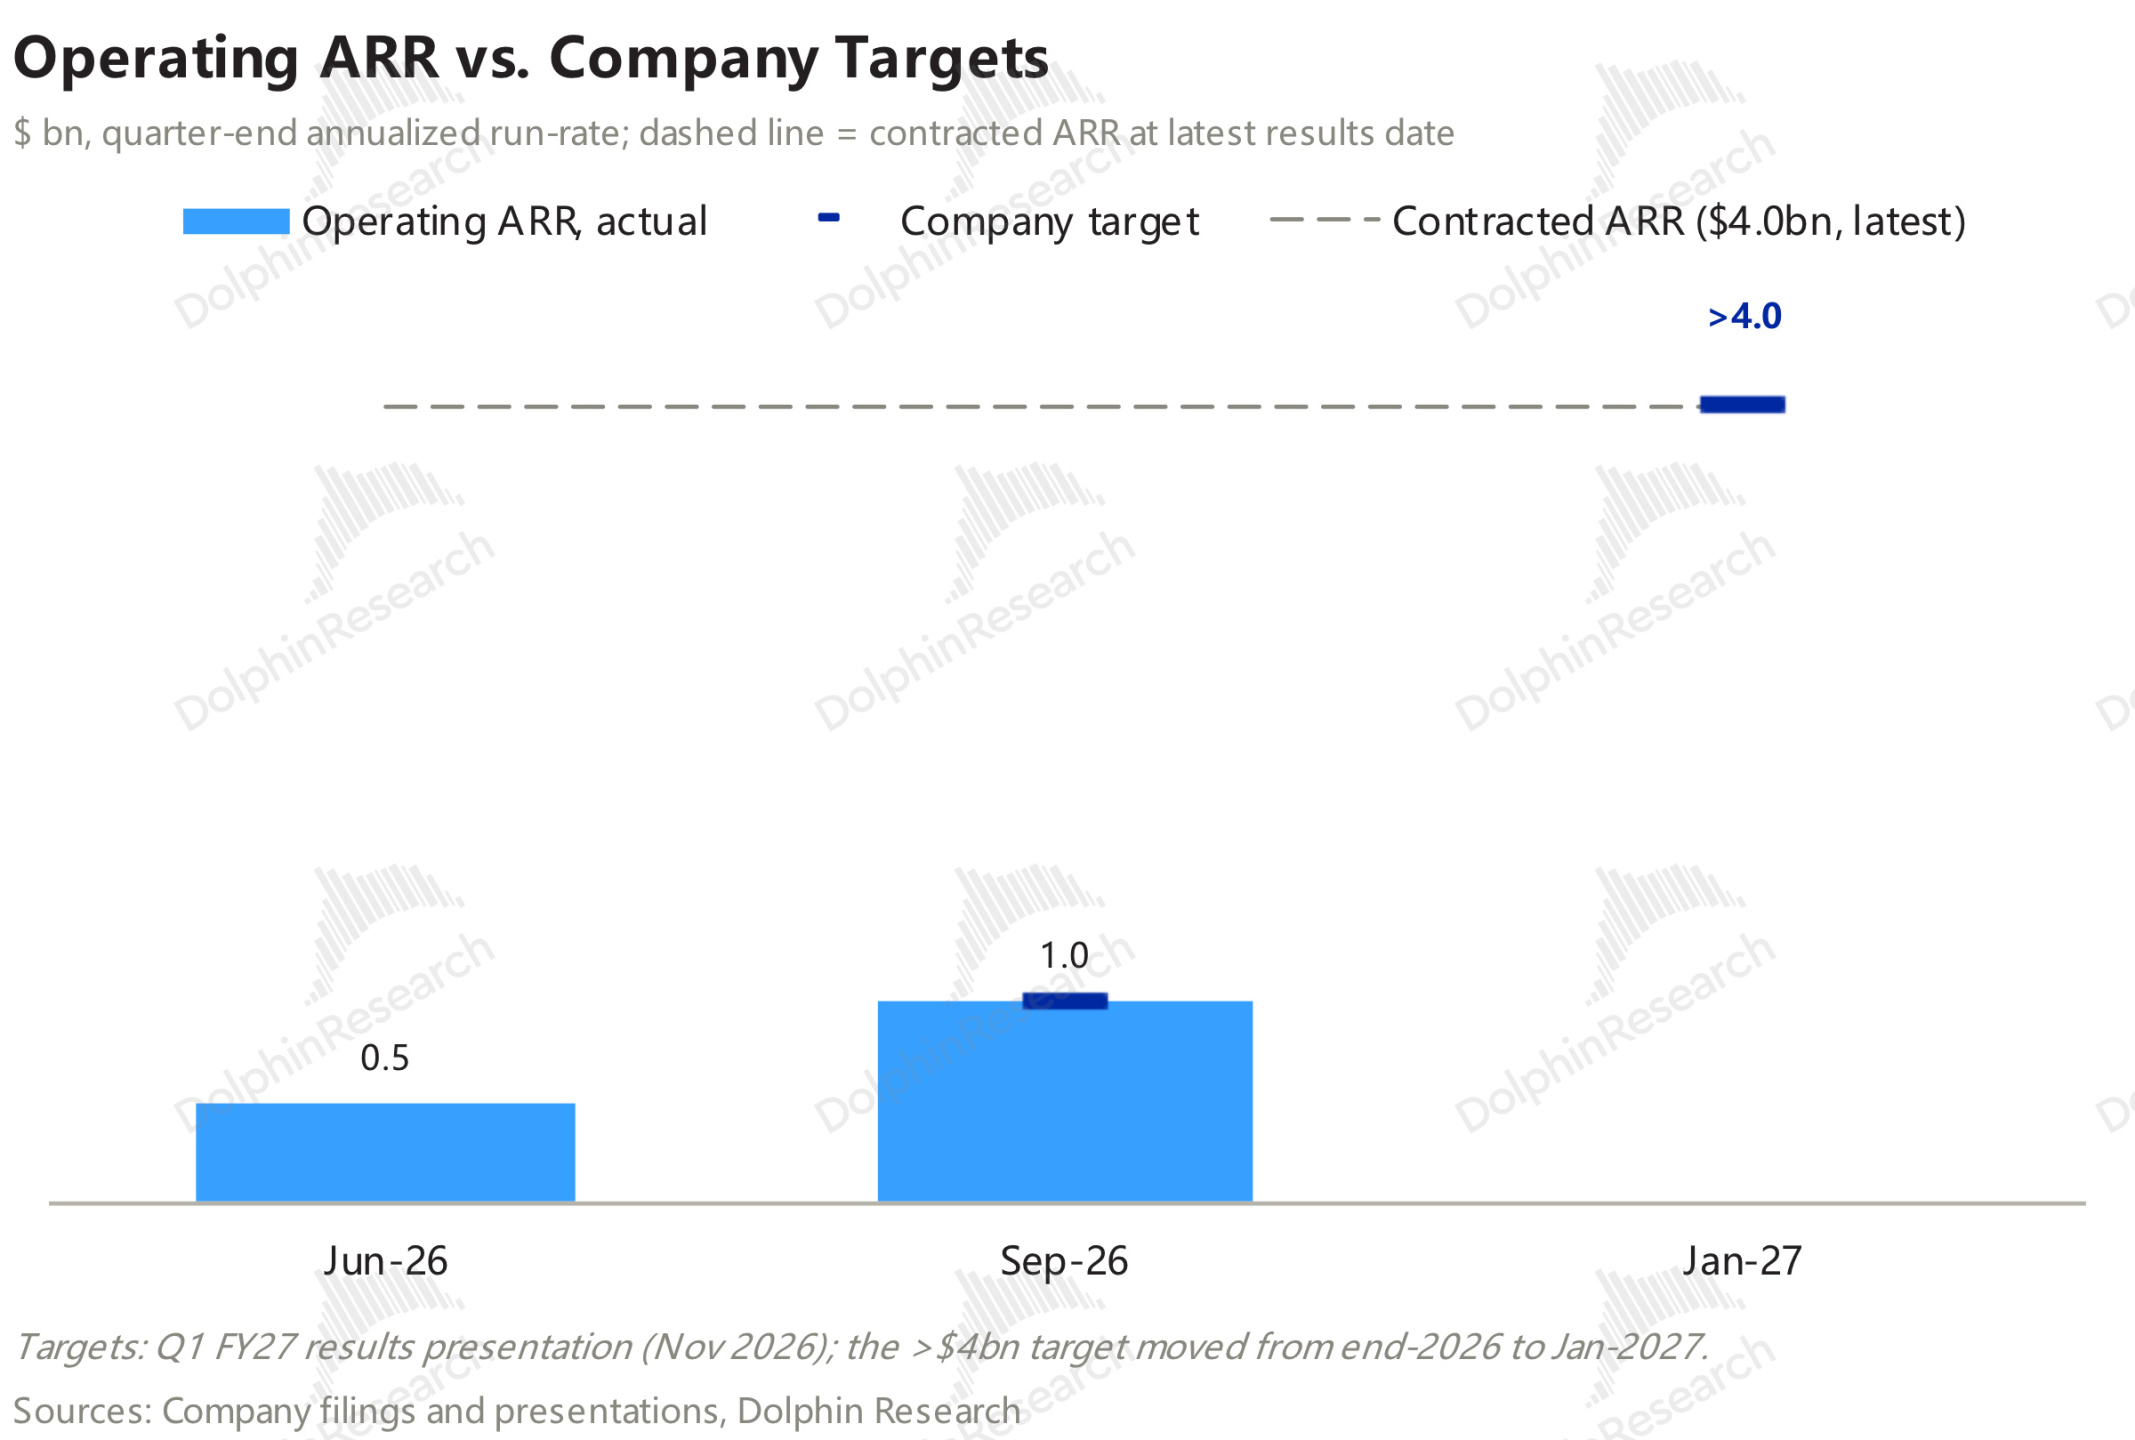
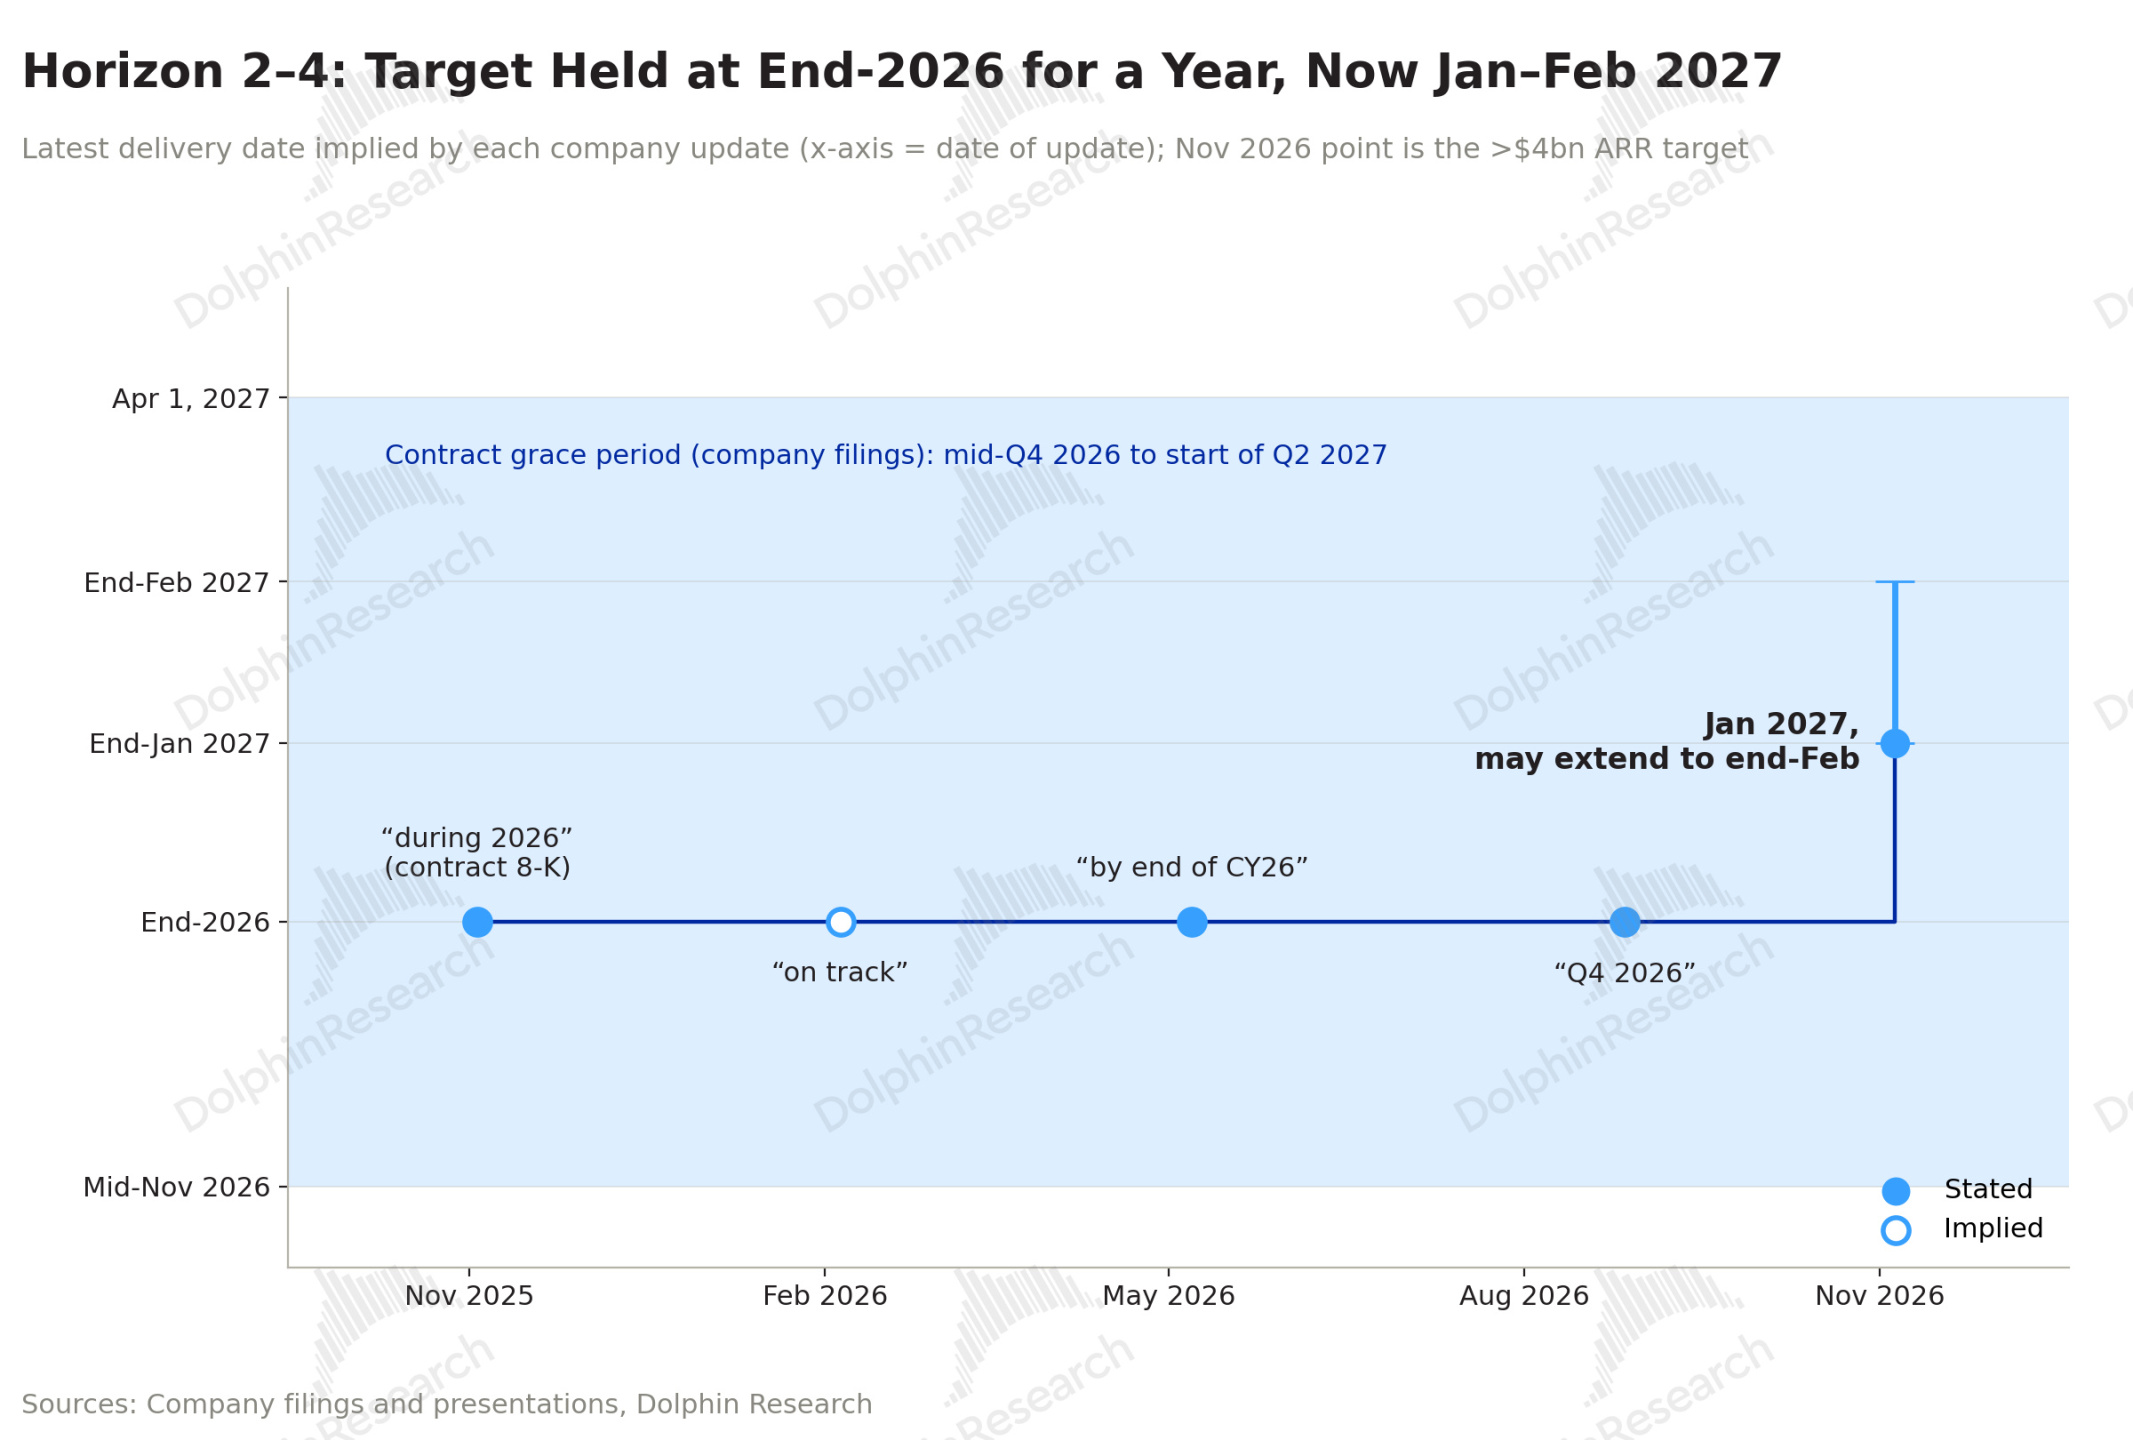
季末 ARR 如期到了 10 亿,但 9 月没有增长:ARR 8 月 26 日就已 10 亿;但原定 40 + 亿目标的 2026 年底 ARR 目标,推到 2027 年 1 月底,可能拖到 2 月底。
公司解释:微软要求设计变更、供应商交付时点、第三方延误;Horizon 1 交付后,微软要求升级 200MW 的网络,以便跑最新一代前沿模型。
这次推迟的实际影响主要是创收后延:
一. 仍在合同宽限期内,且微软要求的改动另按合同顺延交付日期、不扣延期款。
二. Horizon 2–4 年化收入约 14.6 亿,每批服务期从各自交付起算,每晚一个月约有 1.2 亿收入后移。
也因为这个调整,管理层预计 12 月季 AI 云收入约 2.5 亿——9 月末 ARR 的四分之一,等于四季度无增长。而彭博 2Q27 AI 云收入一致预期为 3.92 亿,需要下调约三分之一。
ARR 1-2 月要过 40 亿,等于 Horizon 1–4 四期全部到位,两个园区 Mackenzie 和 Childress 首批风冷也要调试完成。
但海豚君看下来:Horizon 三期进度不一,Horizon 4 最紧,GPU 还要几周才到。Horizon 2 已建成,Dell 正在调试,只剩一项集成测试;Horizon 3 的 GPU 已全部到场。
Horizon 1 从 5 月初装机到 8 月中验收用了约 14 周,照这个节奏,2 月底也并不宽裕。
2. 利润:EBITDA 符合预期,费用台阶还没走完
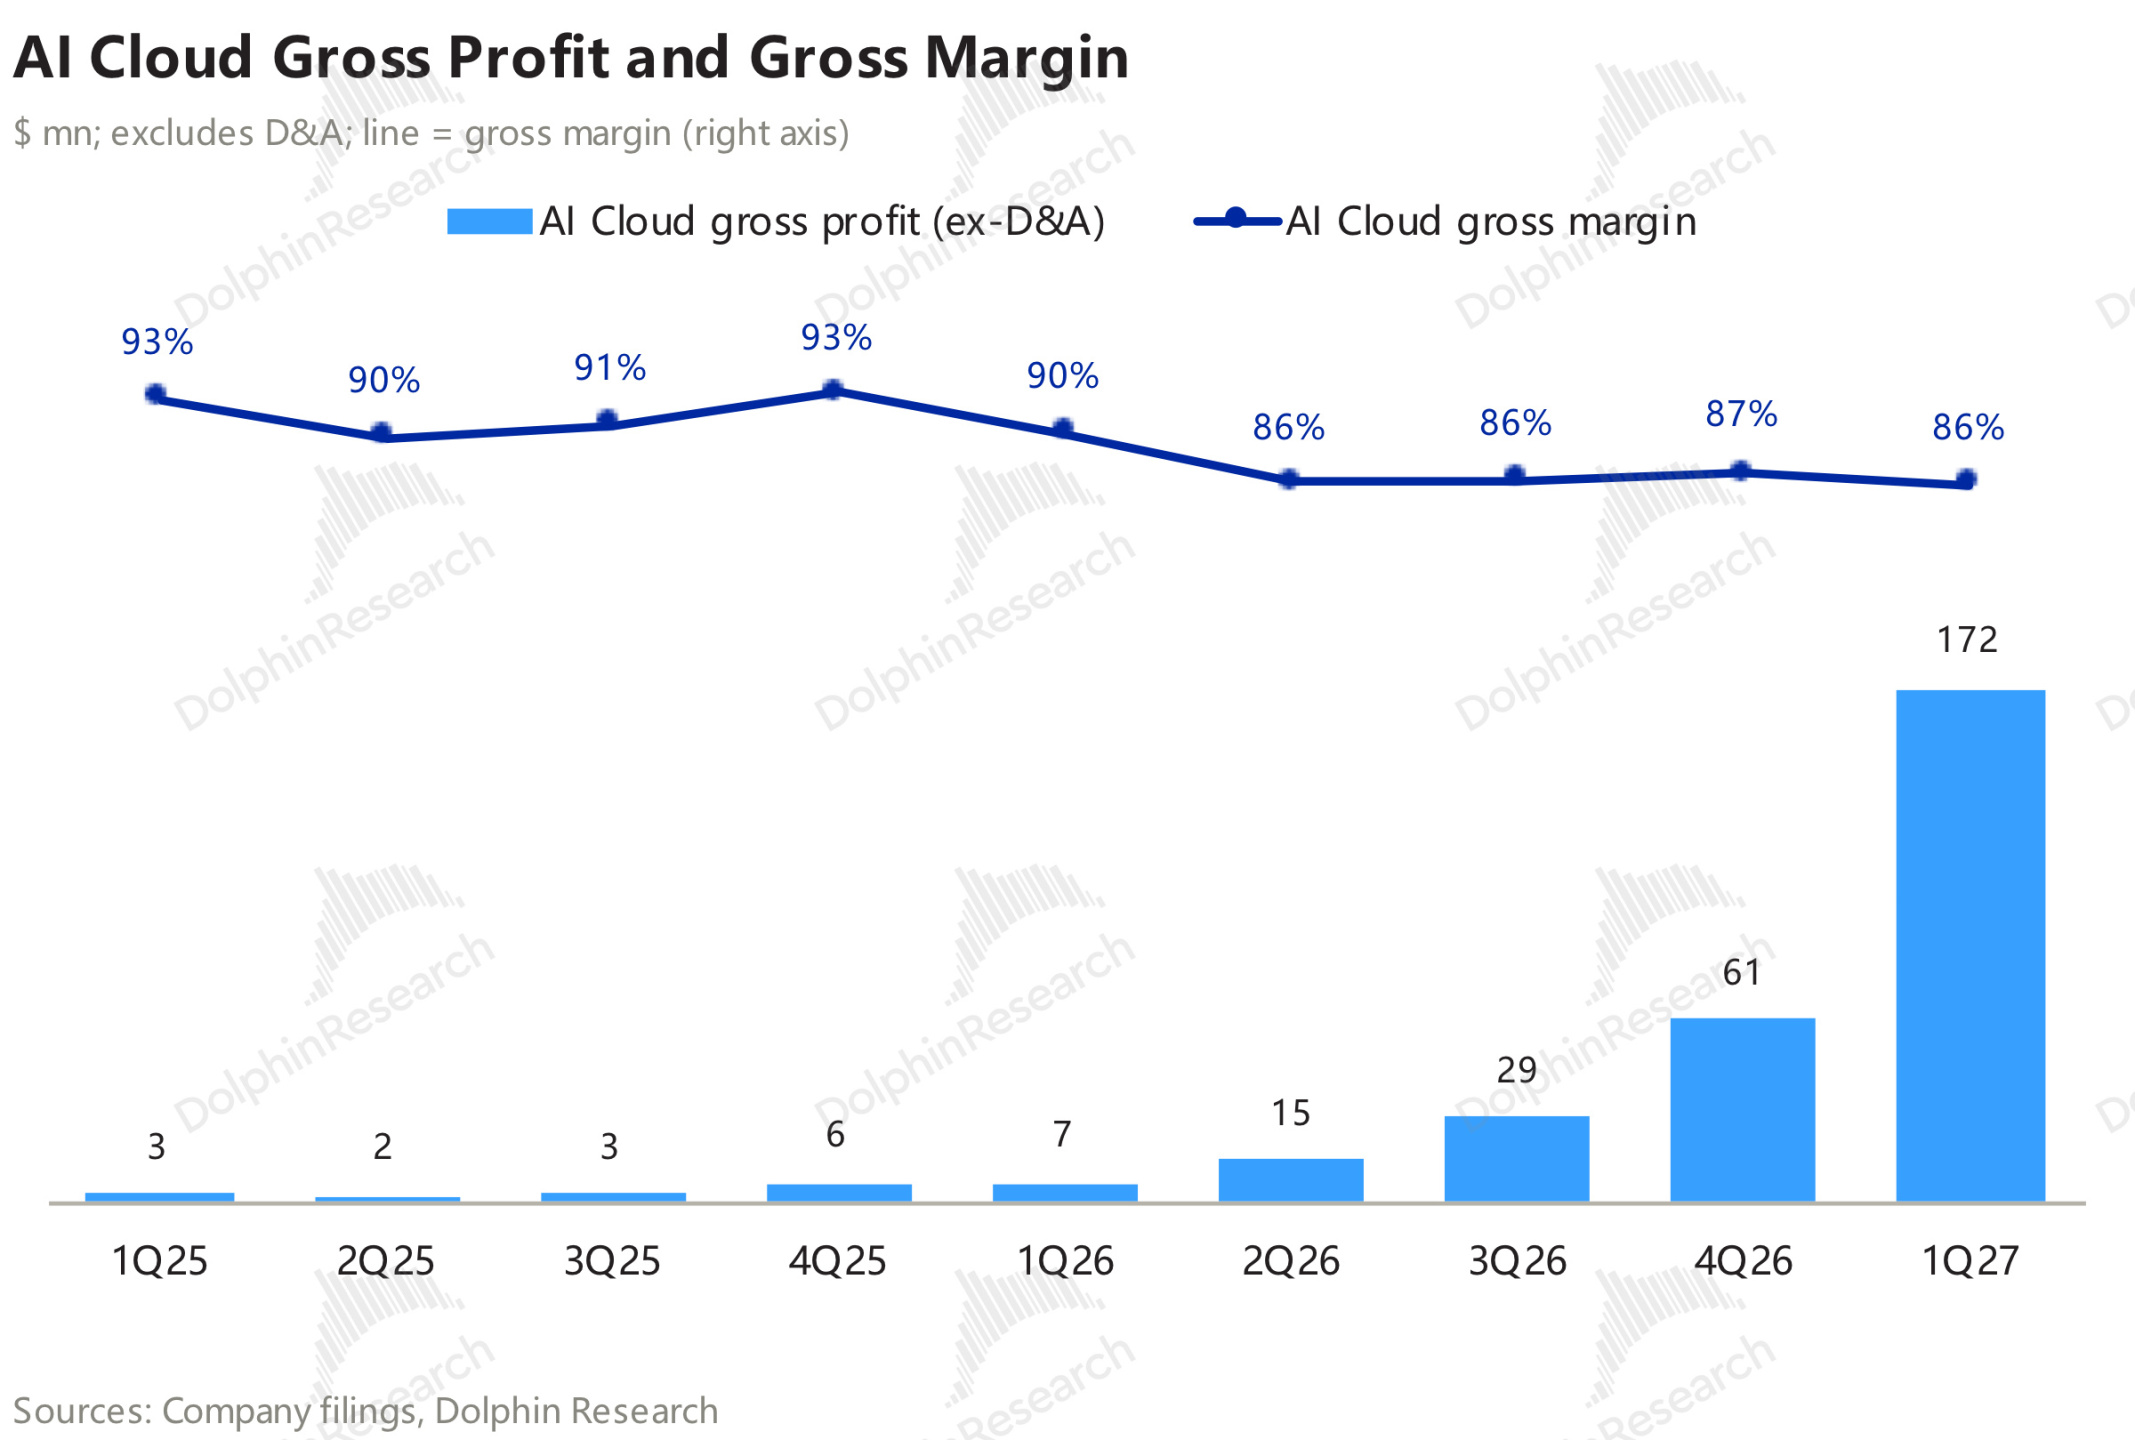
AI 云毛利率(不含折旧)86%,与上季基本持平。而海豚君还原摊折成本后的 “真实毛利率” 只有 15%,毛利率 330 万美金,根本无法覆盖目前支出端 49% 的费用率。
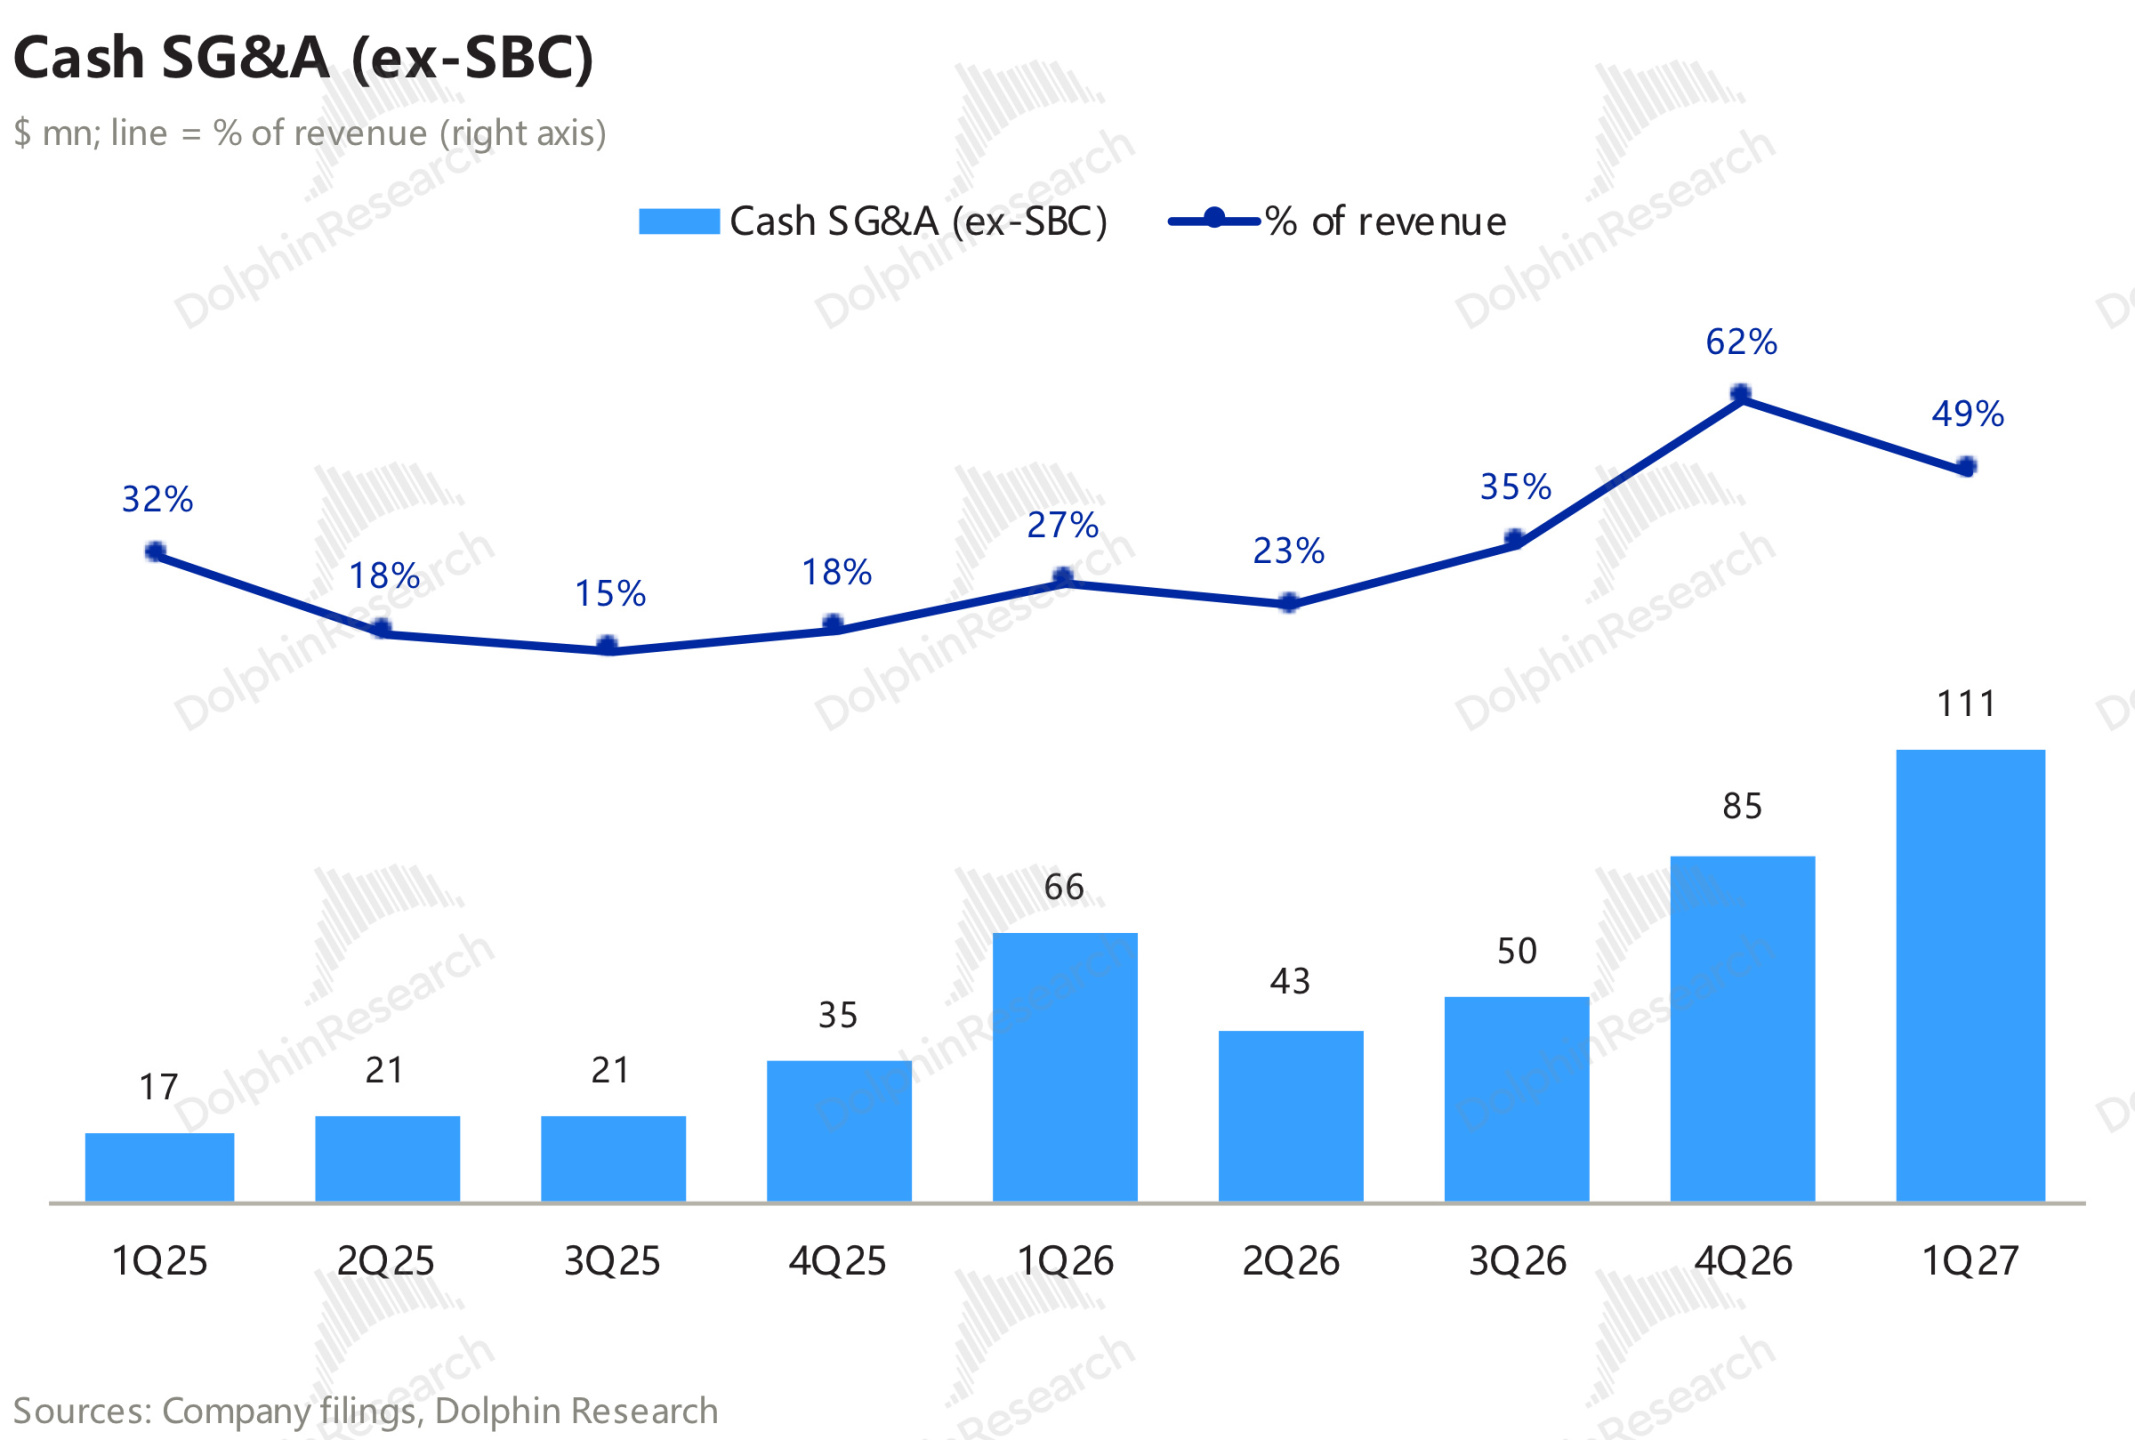
剔 SBC 后,现金运营费用(含研发)1.18 亿,上季 0.85 亿,增量来自 8 月并表软件资产 Mirantis(短约需合理分配容量和网络安全,需软件实现),以及持续扩招。
本季度,非现开支上:
a. 2 亿收入,股权激励高达 1+ 亿,主要是 7 月给两位联席 CEO 各授予 910 万股 RSU,每人授予日价值 2.76 亿,分四年归属。
此外,尚未摊销的服务型 RSU 还有 5.94 亿,约 2 年都 年摊完,每季约 1 亿的股权激励还会持续一段时间。
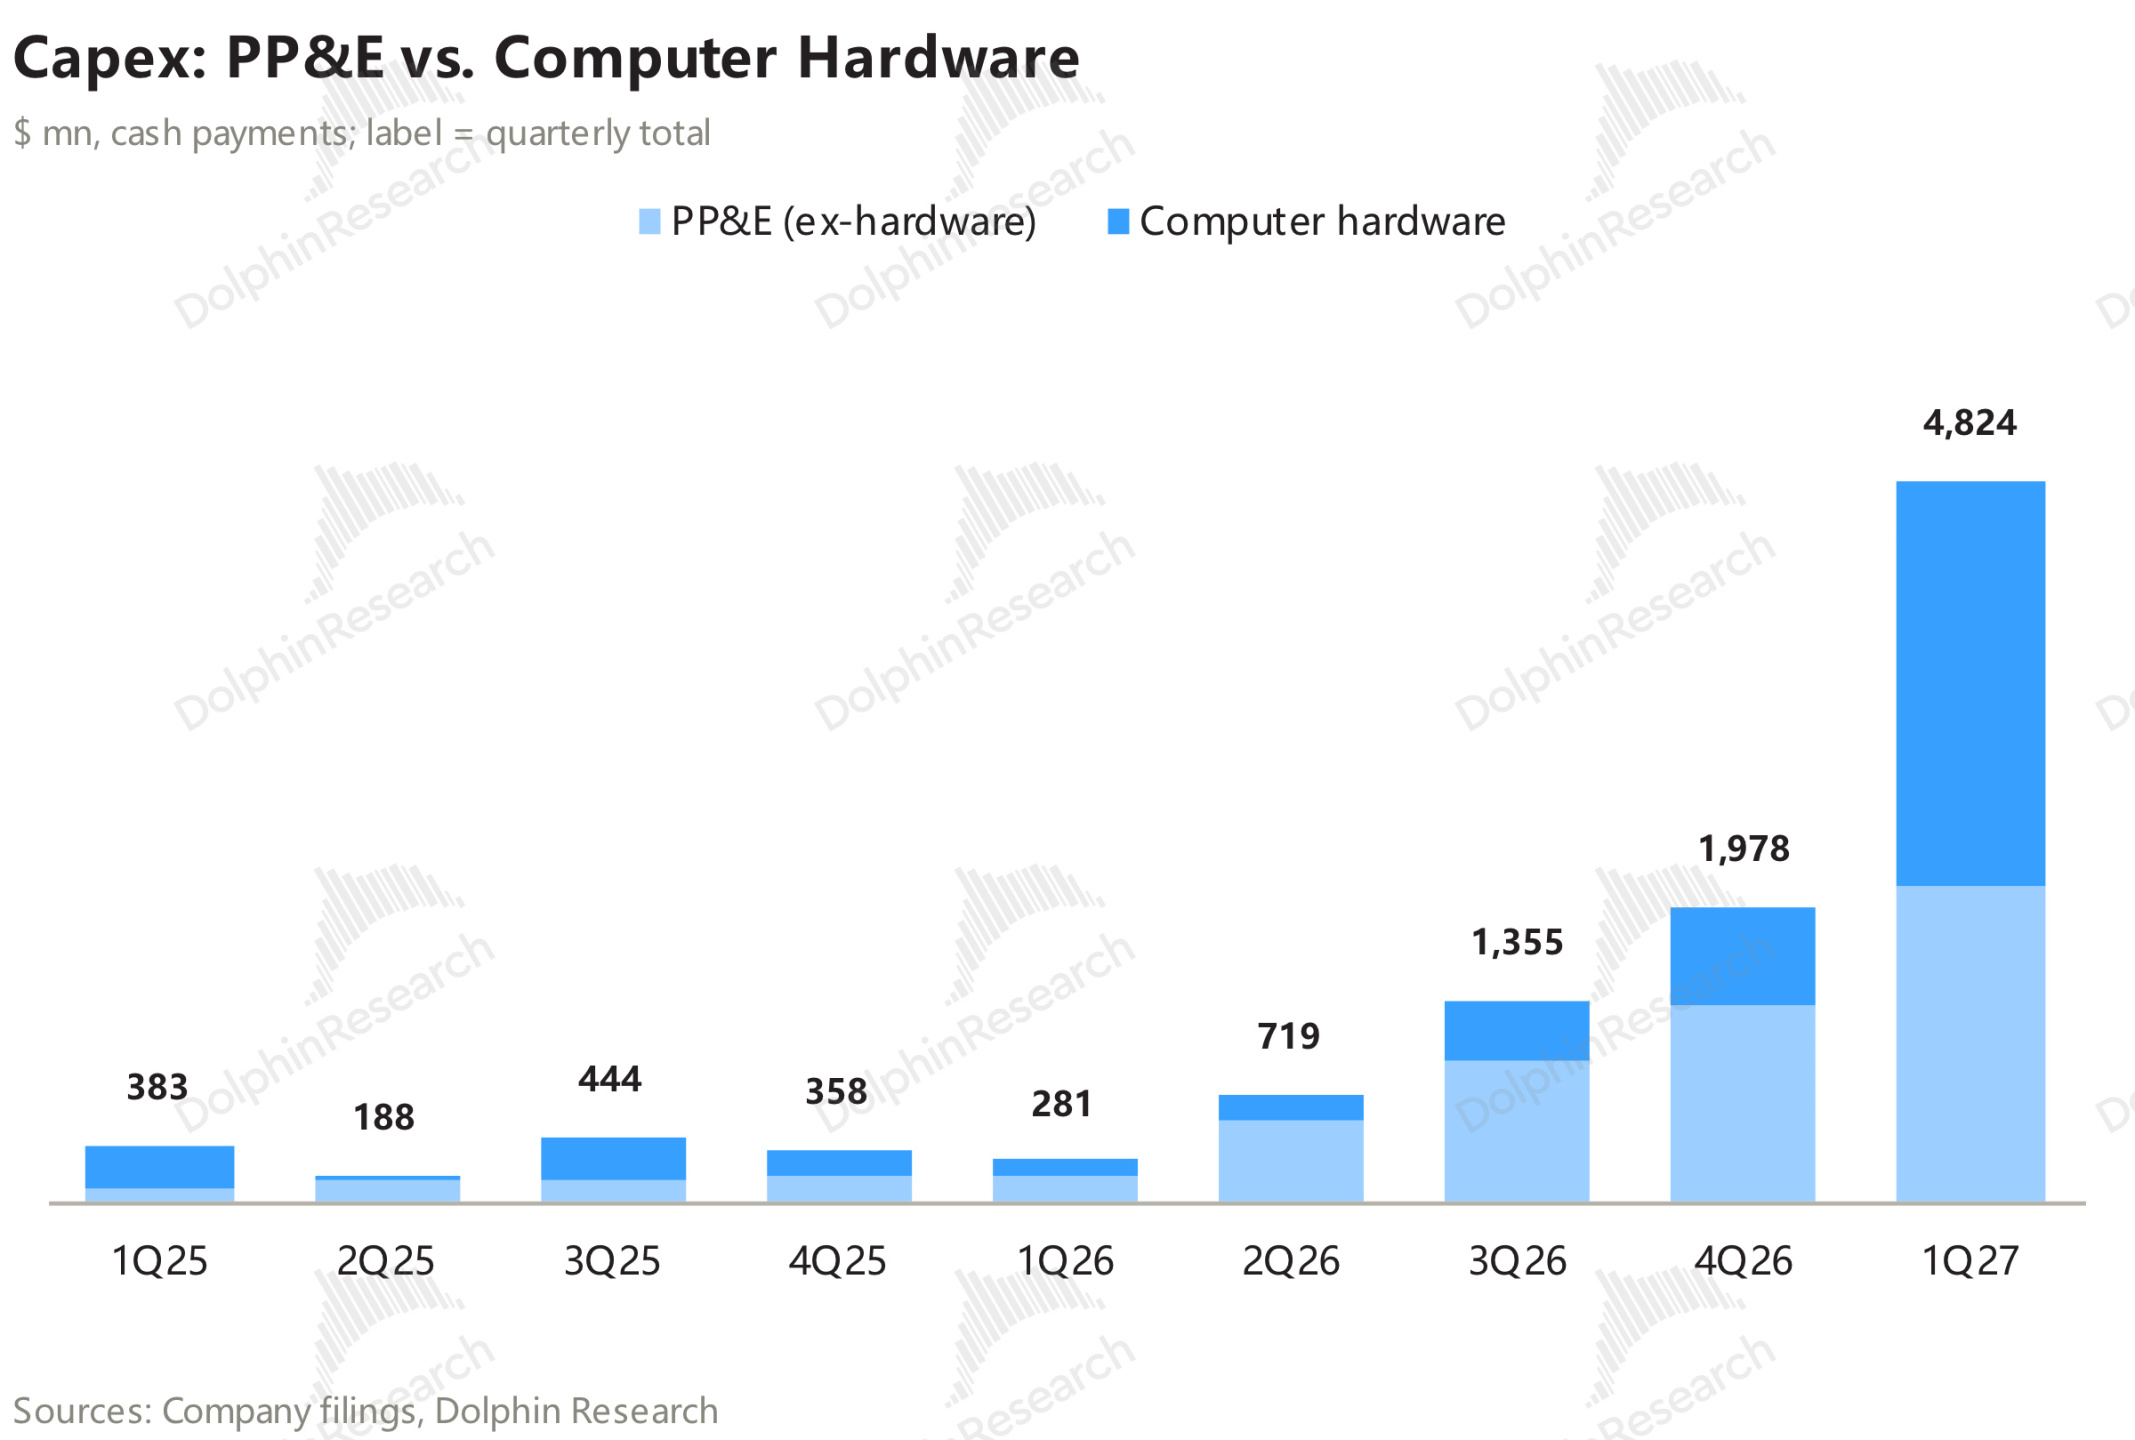
b. 摊销折旧费:本季 1.5 亿美金(vs 本季 Capex 48 亿),占收入的 68%;这种支出率,本质是要求公司必须拉高单瓦售价 + 出租率拉满才能摊平账目。
GAAP 净亏损 2.63 亿,比预期多亏约 0.7 亿,主要来自股权激励和财务费用。
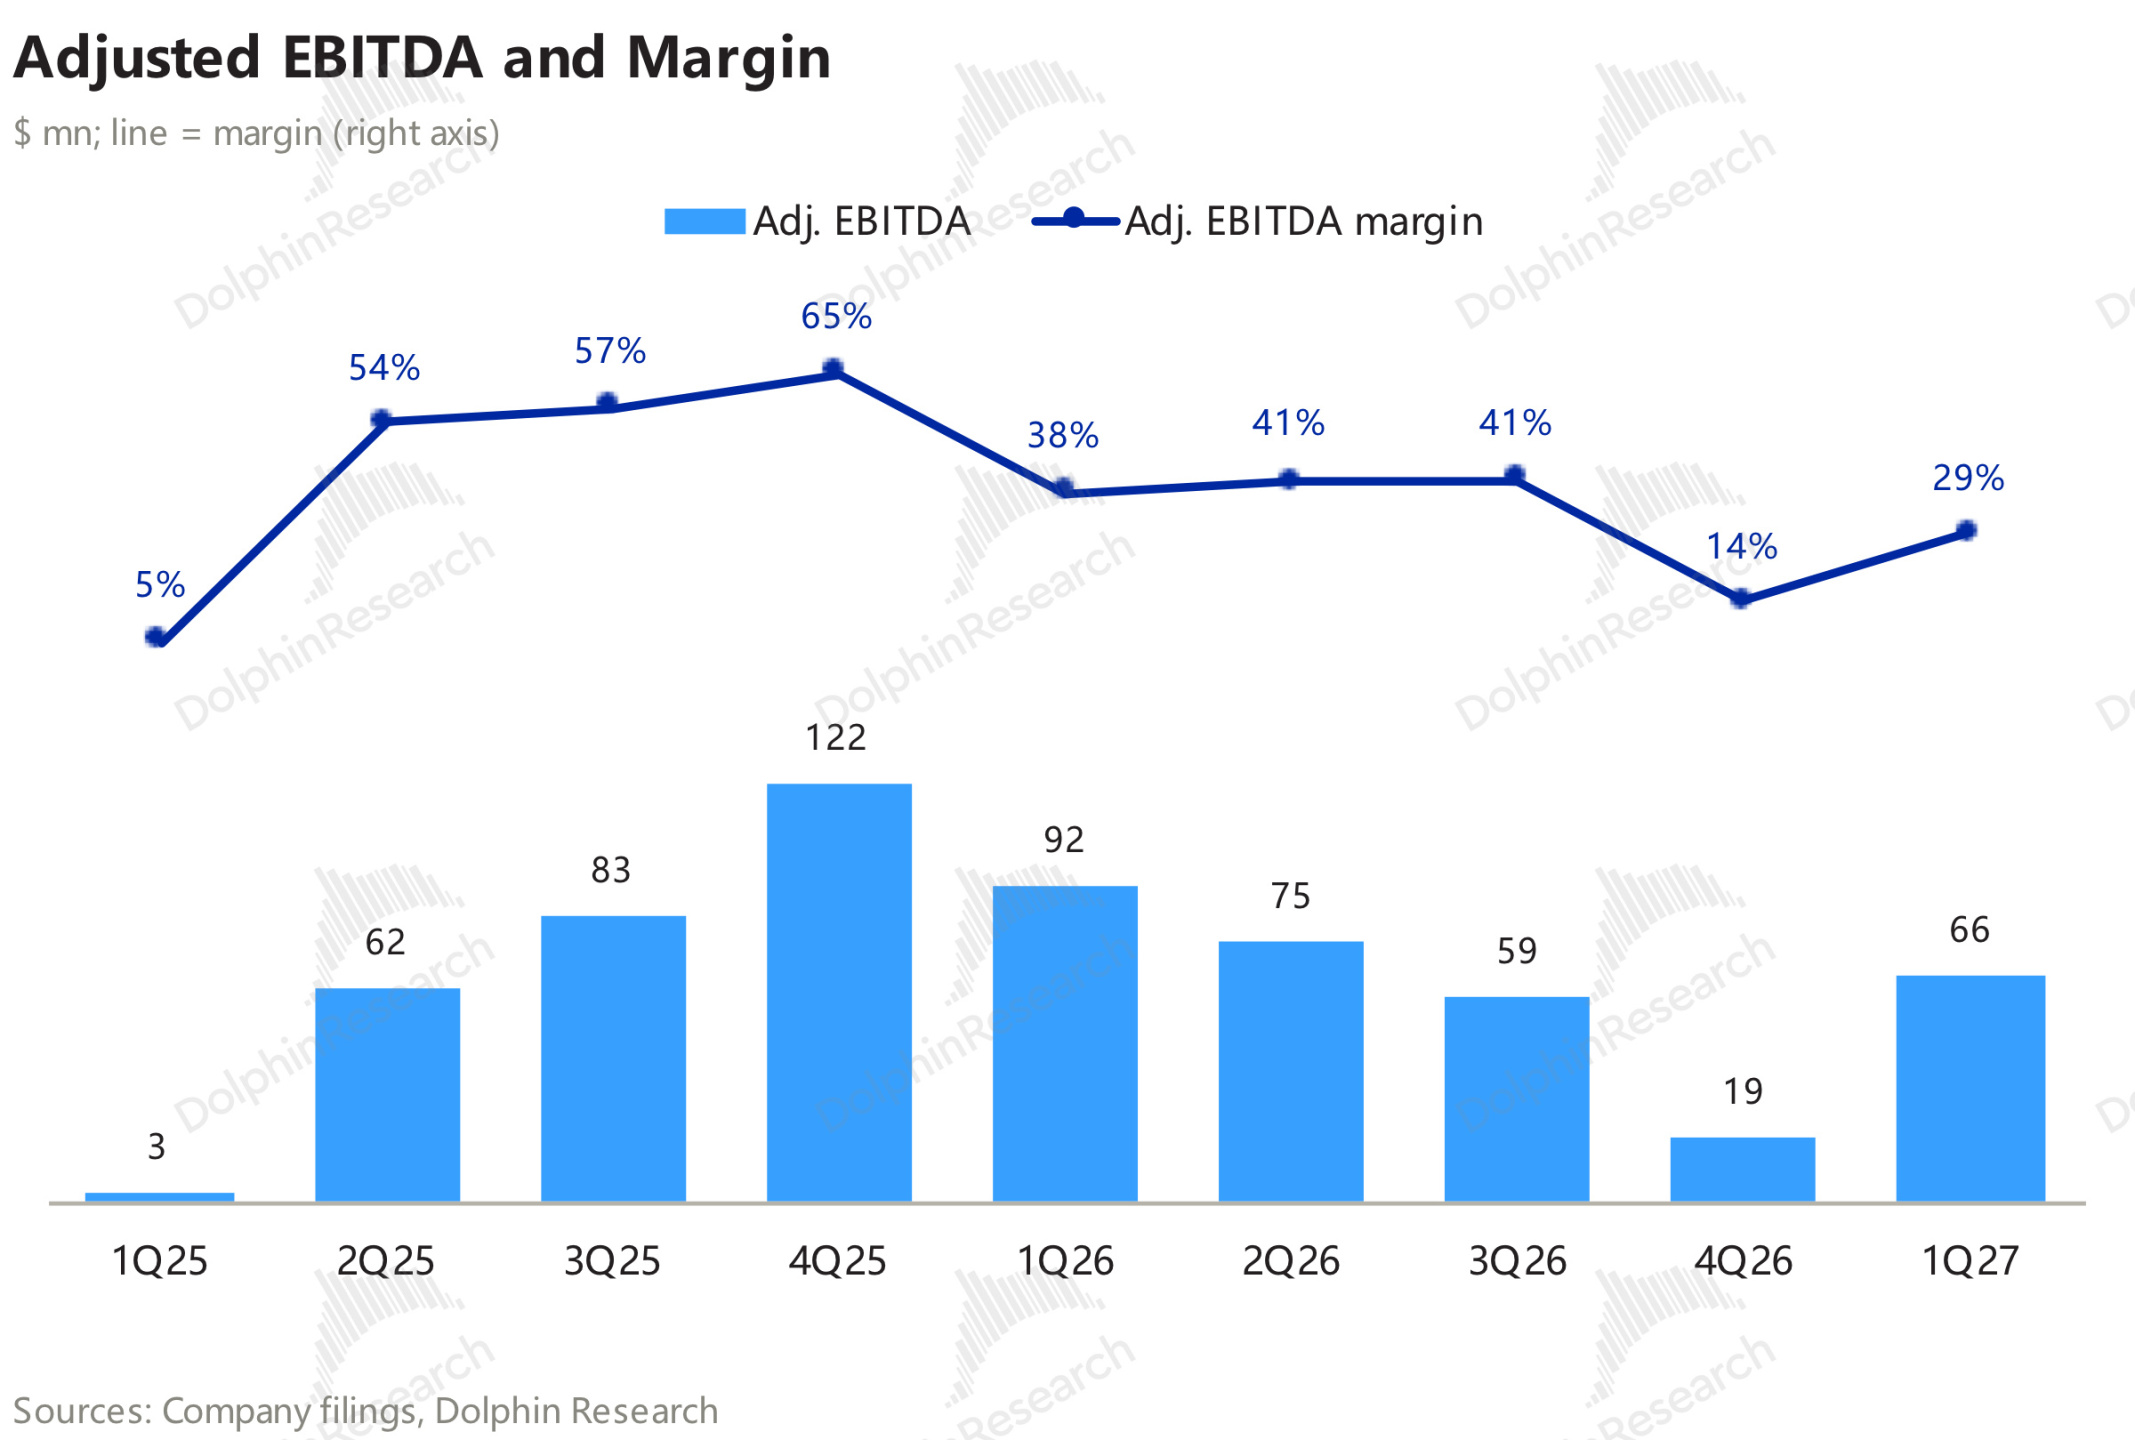
调整后 EBITDA 0.66 亿美元(预期 0.64 亿),基本预期内。
但公司指引,下季度费用要再增 0.5–0.6 亿,费用到约 1.7 亿。
由于四季度收入指引持平、费用刚性上拉,下季度利润端会更难看。
3. 订单和价格:价格和预付改善,量仍不披露
合同余额继续增长,9 月末为 203 亿,较 6 月末高 22%;其中微软占 47%、英伟达占 17%,三分之二来自投资级客户。
价格整体在往上走:本季已签合同的每 MW 年收入,3 年期为 1,900–2,300 万,5 年期约 1,700 万,环比分别高 11% 和 12%。
新签合约中,条款比以往好,但客户和 MW 一概没有披露。管理层称以下几单都是本周签的:
a. 一份 5 年期合同,每 MW 年收入约 2,200 万美元,客户预付覆盖对应 GPU 投资的 90%,此前新合同一般是 45–55%;
b. 一份 3–6 个月的短期合同,每 MW 年化收入 4,000 万;
c. 与 “Leading Frontier AI Lab” 扩约,规模翻倍;
d. H100 以 加拿大 Prince George 数据中心 原合同两倍的价格重签,而且是多年期。
4. 资本开支和融资:主动降速,首次给出债务融资能力
单季资本开支还在放大,FY27 的资本开支指引却主动下调了。本季资本开支 48.2 亿美元,是上季的 2.4 倍。
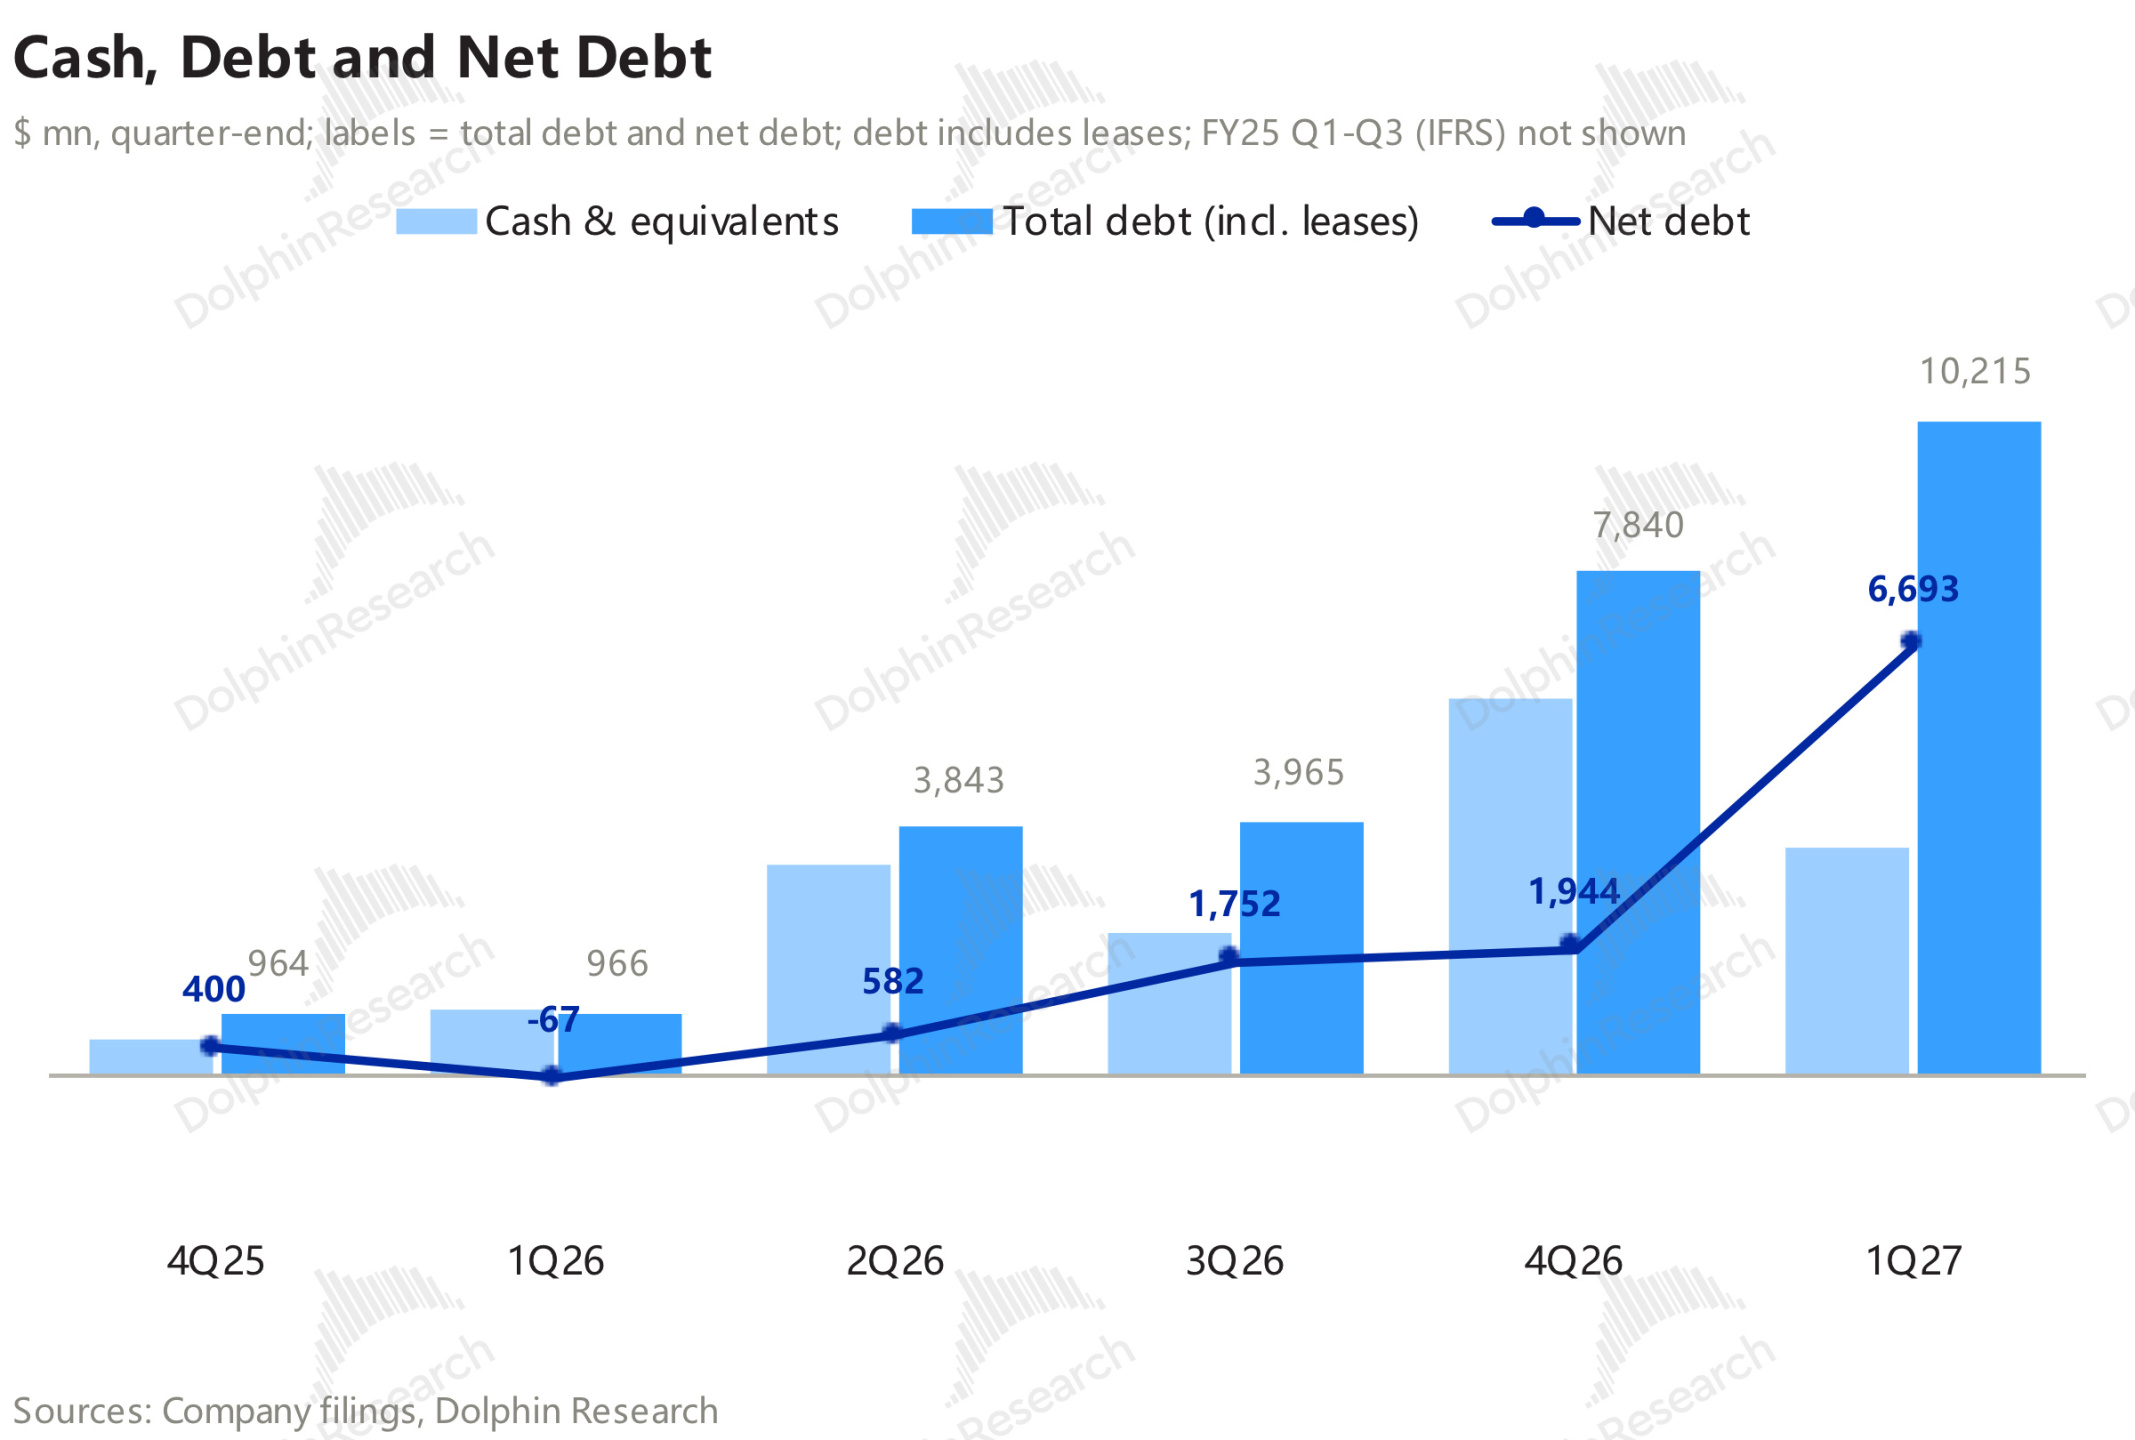
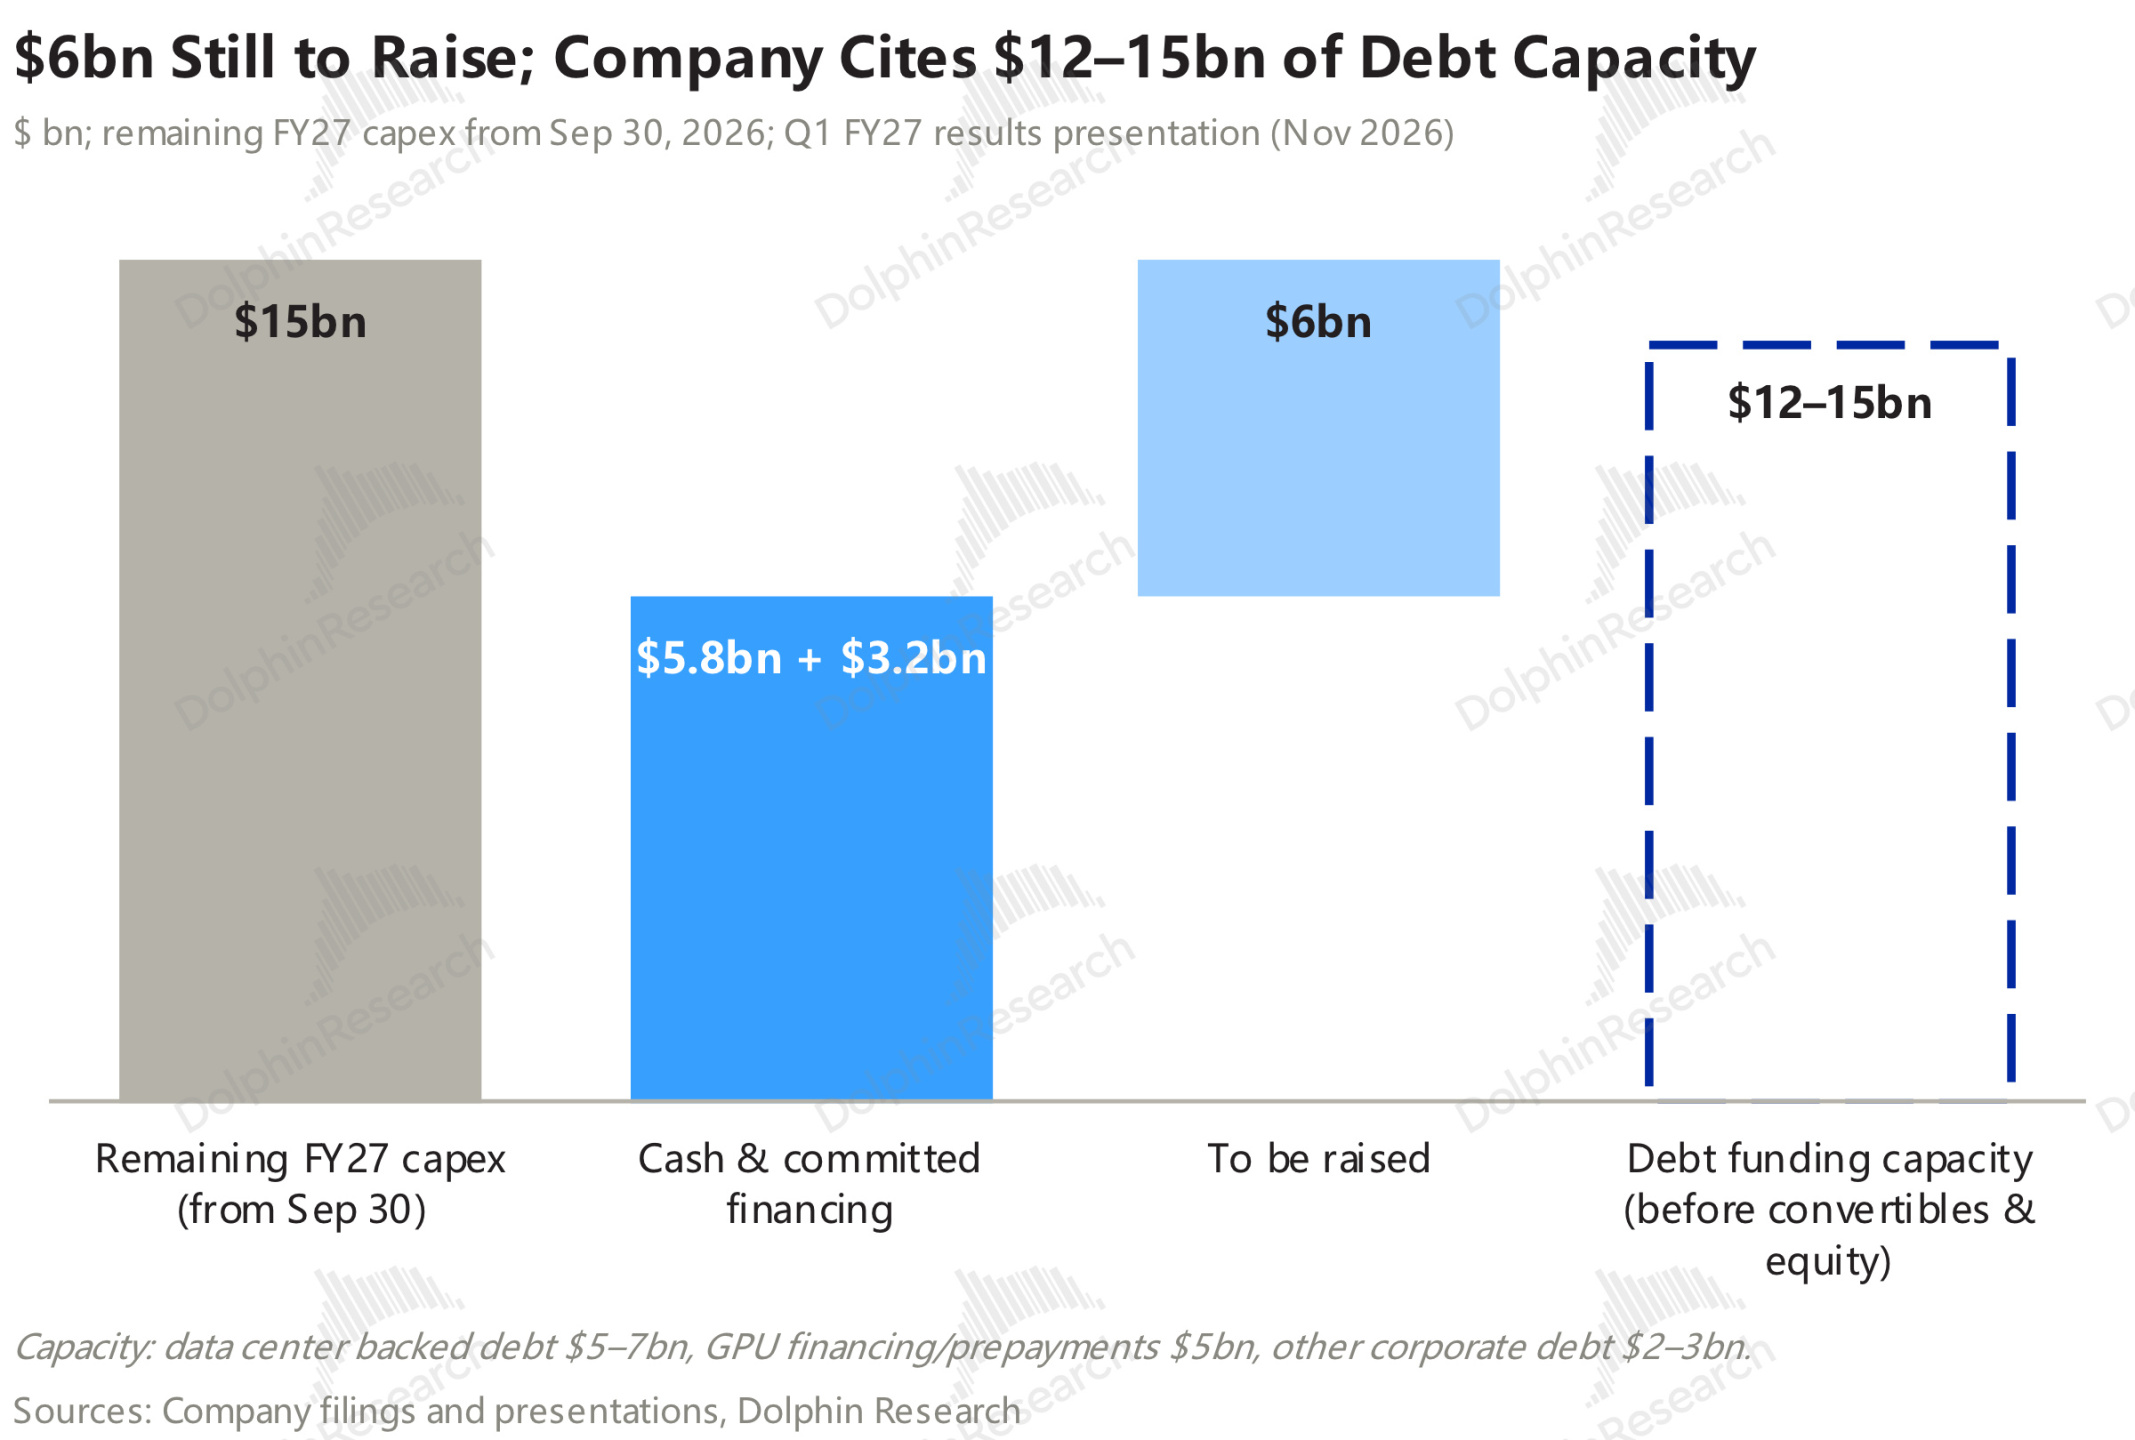
FY27 不再给 250–300 亿的全年区间,改为 9 月底起还剩 150 亿:现金 58 亿、已承诺的 GPU 融资和预付 32 亿,另有 60 亿待融。
管理层称,连续两季下调是看金融市场主动降速,把 Childress 风冷的部署从前置改为摊到 2027 全年;2027 年底 0.8GW 的目标没有变。
更值得注意的是,公司第一次给出了量化的债务融资能力:机房抵押债 50–70 亿、GPU 融资和预付 50 亿、其他公司债 20–30 亿,合计 120–150 亿,并注明 “before convertible notes and equity”,即还没算可转债和股权。
本季的新钱仍以 GPU 融资为主:提款 23.6 亿,另有 ATM 增发 5.0 亿和客户预付 6.45 亿,没有新发可转债。增发却没有停,而且越发越便宜:ATM 发股均价从上季的约 55 美元降到本季的约 44 美元;期后 10 月一个月又发了 1,737 万股、约 6.3 亿,均价约 36 美元,股数和金额都超过整个 9 月季。
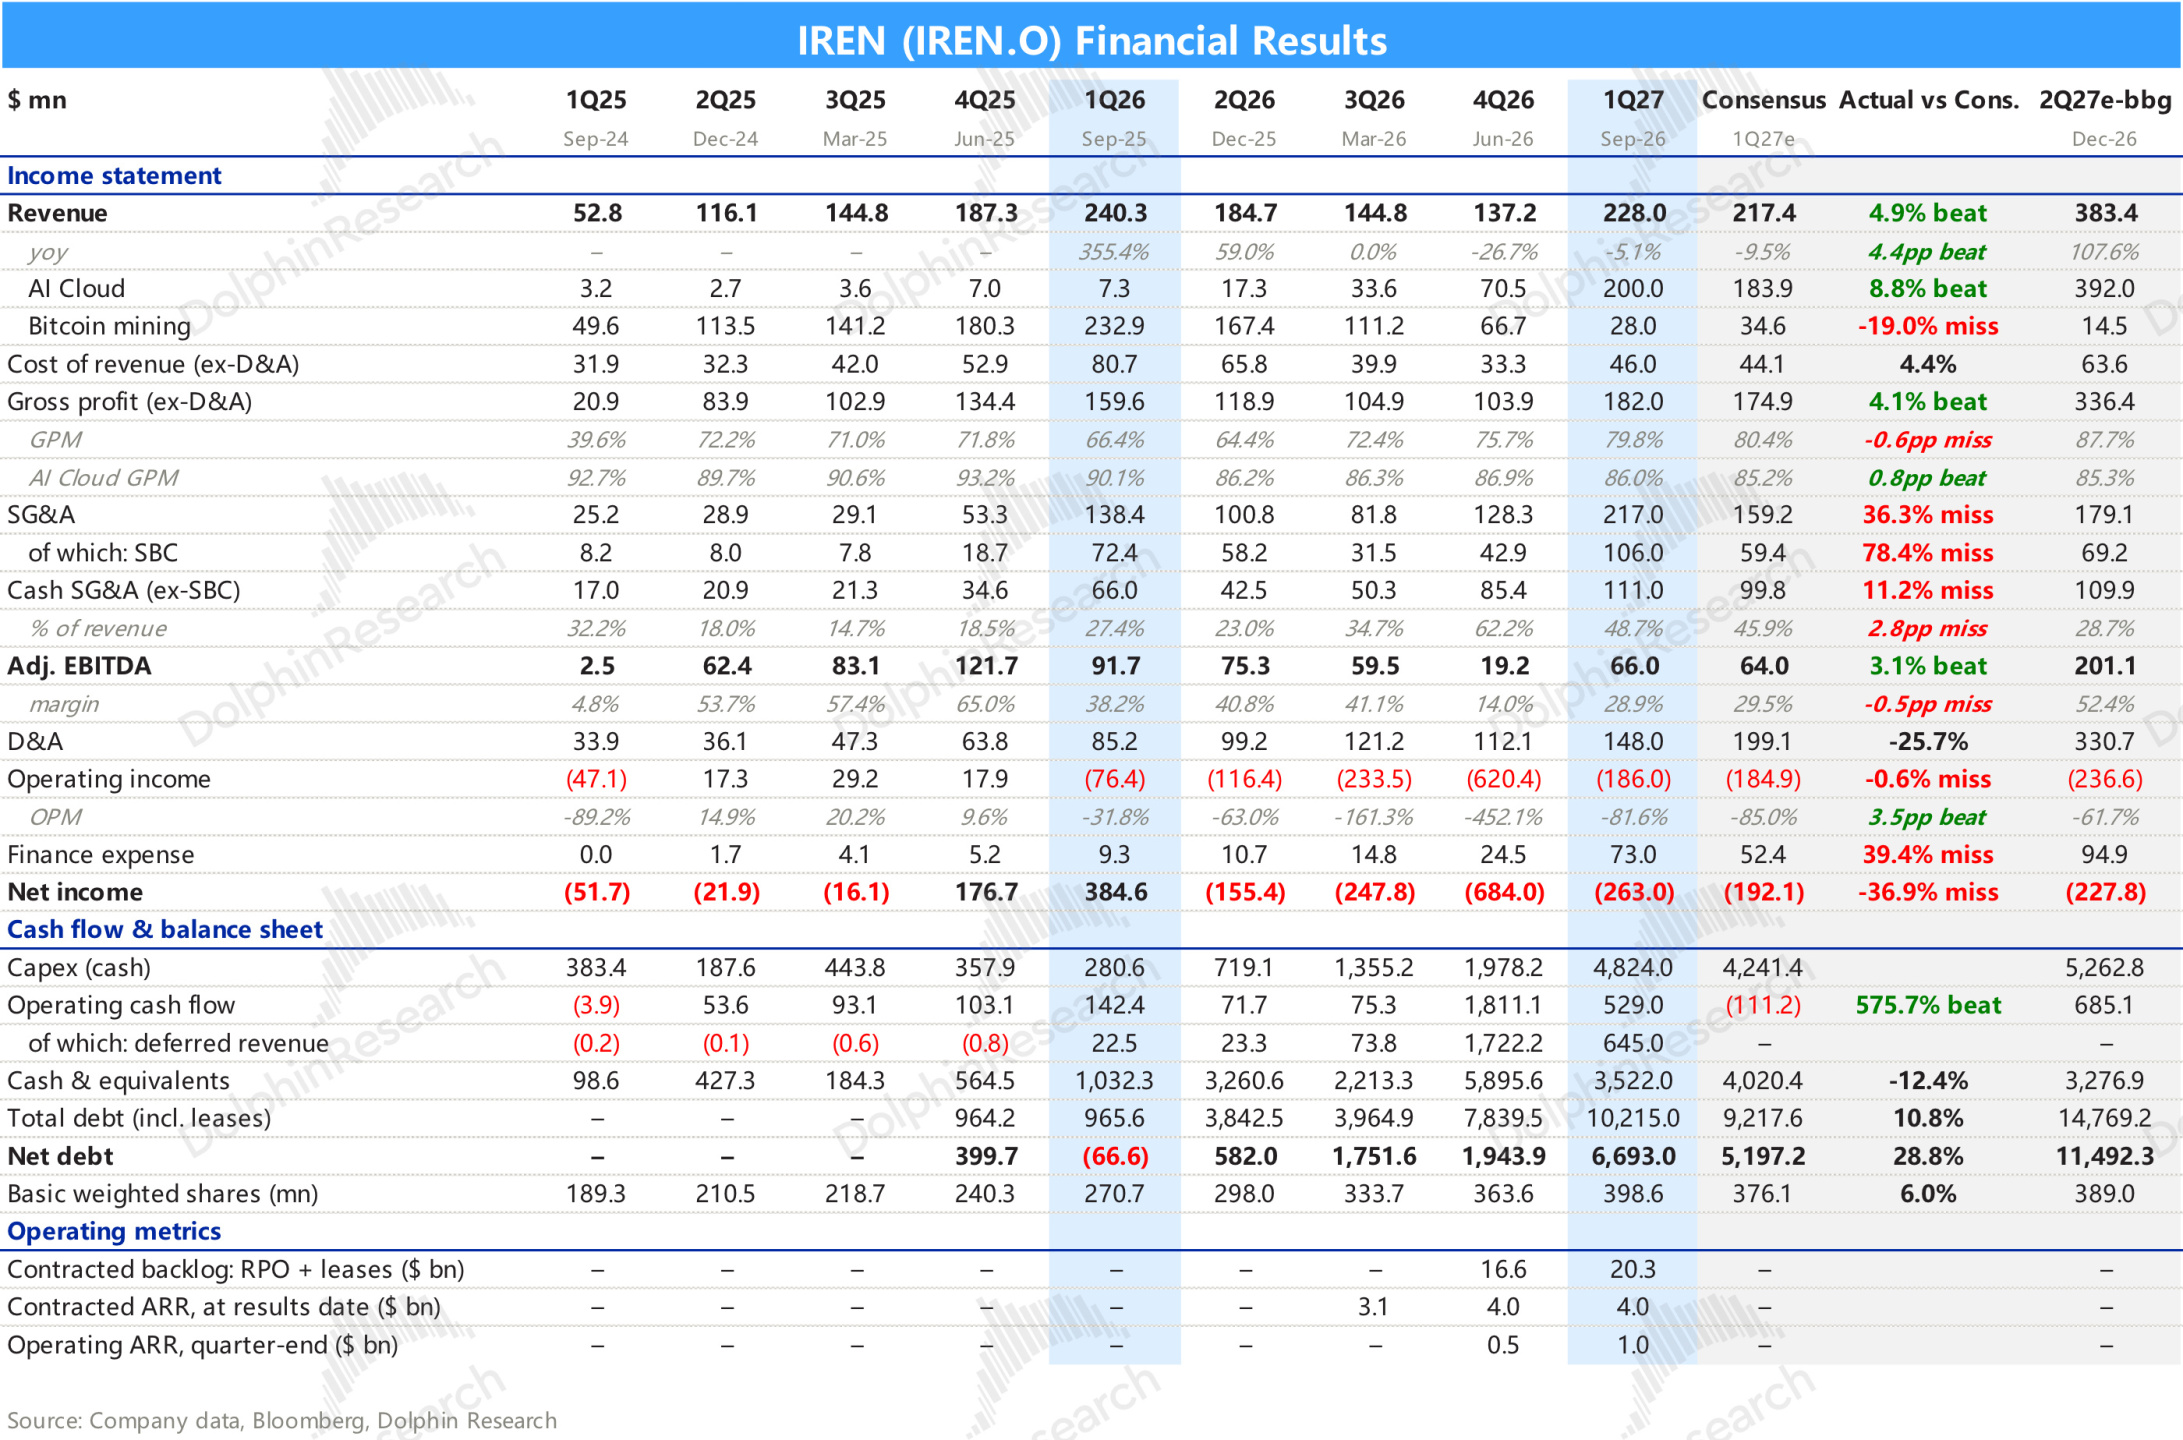
6. 以下是公司业绩表现概览
海豚研究观点
1. 交付推迟影响有限,难得的积极信号在融资
本季的负面集中在交付和费用:交付推迟主要是收入后移,影响有限;费用会压低下季利润。难得的积极信号在融资。
融资是本季难得的积极信号。120–150 亿的债务融资能力约为待融缺口的 2–2.5 倍;上季公司还把 “公司债和股权” 列为补缺口的来源,本季的待融清单已不再点名股权。在当前股价下,这是管理层尽量不发股的表态。
但这还不是承诺。公司仍把 “可转债和股权(含 ATM)” 单列为融资工具,财报中也保留了发股的表述。据媒体转述,8 月底联席 CEO Daniel Roberts 曾称 FY27 的资本开支 “isn’t an equity number”,10 月公司仍在通过 ATM 卖股。
盘后股价涨约一成,海豚君理解,市场更看重的是融资口径的变化。
2. 核心看点:2027 年的新产能签给谁、什么价
价格和预付有了起色,量还看不见,2027 年的签约风险比上季更大。
按公司目标,2027 年要新增约 0.5GW(IT 口径),从 1 月的 0.3GW 到年底的 0.8GW。其中 0.3GW 的 GPU 已经下单(戴尔约 67 亿),0.2GW 待订。上季公司说 2027 年产能 “相当大一部分” 在后期谈判,本季这句没有了,改提 “选择性签约”。卡先买了,单还没公布。
从合同余额看,也看不出成规模的新签。“其他客户” 的余额一个季度增加约 37 亿,大致对应 7 月已公告的 28 亿新单和 8 月的前沿实验室合同(海豚君推算)。管理层只说 0.5GW 里有英伟达和一家头部前沿实验室,近期签约主要集中在 Childress 的风冷容量。期后几单的量,要等下季财报才能从合同余额里看出来。
后续签单,可以看三点:
a. 量:2027 年的 0.5GW 能否签下大部分;
b. 价:每 MW 年收入能否不低于期后那单的 2,200 万;
c. 预付:期后那单的 90% 能否成为常态。按公司 PPT 的示意,每 MW 的 GPU 投资约 4,000 万,预付从 45% 升到 90%,每签 100MW 公司就少融约 18 亿,对照的是 60 亿的待融缺口。
3. 风险上,关注以下几点
a. 钱从哪来。120–150 亿的融资能力还停留在纸面上,机房抵押债一笔都没签;为了 0.8GW,FY27 可能还要追加资本开支,公司没给金额。8 月那笔 GPU 融资利率 9%、每笔提款 30 个月内还清,FY28 到期的债务本金约 10.6 亿。接下来看两件事:服务微软的 Horizon 1–4 能否签下第一笔机房抵押债、利率多少;下季财报里 ATM 卖了多少、什么价,额度还剩约 23 亿。
b. 交付和监管。供应商延误不是第一回:Horizon 1 此前就因英伟达零部件短缺推迟过。Sweetwater 是唯一从零新建的园区,公司也不再提上季给的 “2027 年四季度” 交付时间。德州方面,管理层称 Sweetwater 1(1.4GW)已经并网,Sweetwater 1 和 2 合计 2GW 有条件进入 ERCOT 的基荷接入批次 “Batch Zero”。至于由于社区反对导致延期时客户能否退约、预付款退不退,电话会没有正面回答。
c. 合同到期后的价格。合同多为 3–5 年,到期后旧卡能续什么价,是估值里摆幅最大的变量。H100 以原价两倍、多年期重签,是第一个正面证据;但只有一单,原合同的签约时间和价格都没披露。
d. 客户集中。合同余额里微软占 47%、英伟达占 17%,本季前三大客户合计占收入七成。新客户的信用直接影响融资成本:投资级客户的 GPU 融资利率约 6%,非投资级为 9–9.5%。
4. 如何给 IREN 估值?
市场常用的倍数在 IREN 身上都不太好用。它仍是 GAAP 亏损,PE 用不上;即便按 FY28 EBITDA 看,这份 EBITDA 大部分也要用来收回 GPU 投资,约九成要拿去计提折旧,扣完折旧经营利润只剩一成左右;合同到期后能否续上又是未知数。
海豚君按合同逐块折现,决定价值的是两个变量:2027 年产能的签约率,和合同到期后的价格。
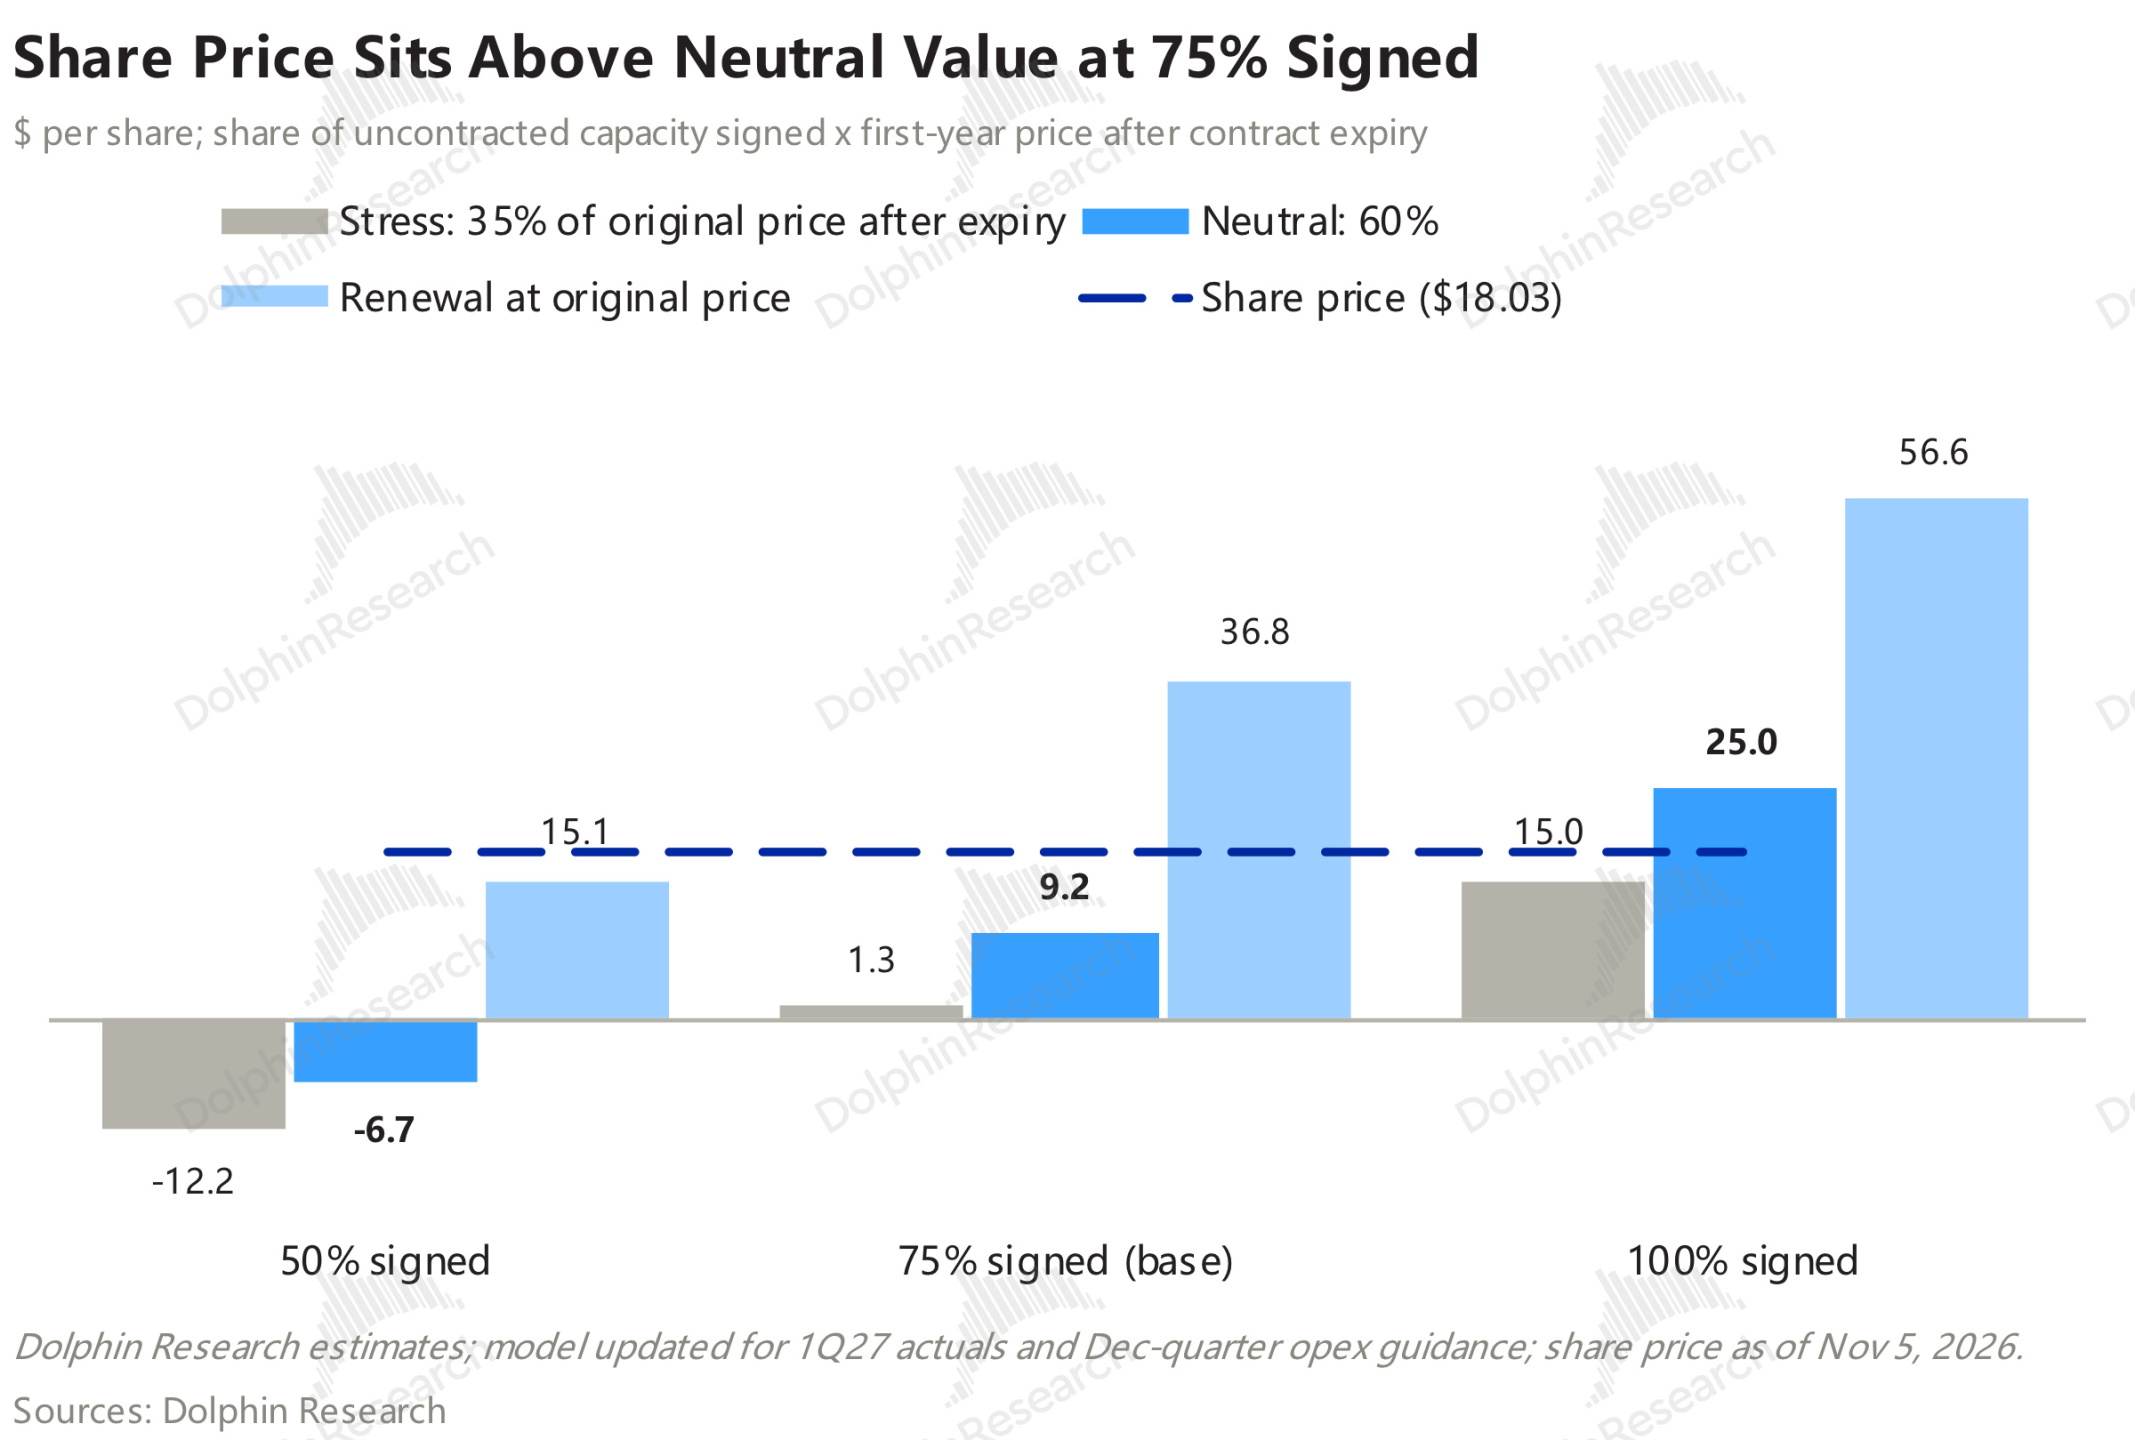
估值对费用很敏感,因为 IREN 的杠杆高。股东拿到的,是企业价值扣掉债务后剩下的部分;在海豚君的中性情形里,企业价值有七成以上是债。债务不会因为经营变差而减少,少赚的部分就全部落在股东头上:把下季的费用台阶视为长期,FY28 EBITDA 只少约 4%,对应的股东价值却会明显缩水。
海豚君认为,现价已经按偏乐观的签约和到期价格定价。本季价格、预付和融资口径都在往好的方向走,但签约量这个最大的变量还没有答案。
后续重点看三件事:1 月底 40 亿 ARR 是否到位;2027 年产能签下多少、什么价、预付几成;第一笔机房抵押债能否落地。


