
海外民宿龙头 $爱彼迎(ABNB.US) 于 11 月 6 日早发布了 3 季度财报。业绩大超预期,增长和利润两头表现不俗:
核心经营指标 GBV 和间夜量增速明显加速,且各地区没有短板;
利润上,此前指引利润率会同比小降,实际却小幅走高,盘后股价涨约 10%。具体来看:
1、间夜量大幅提速,GBV 增速创近年新高
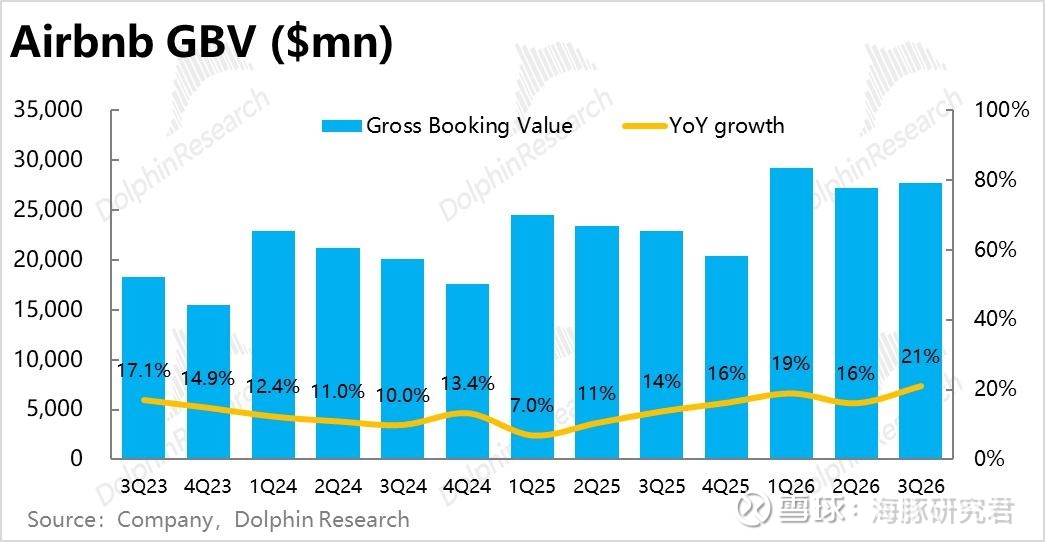
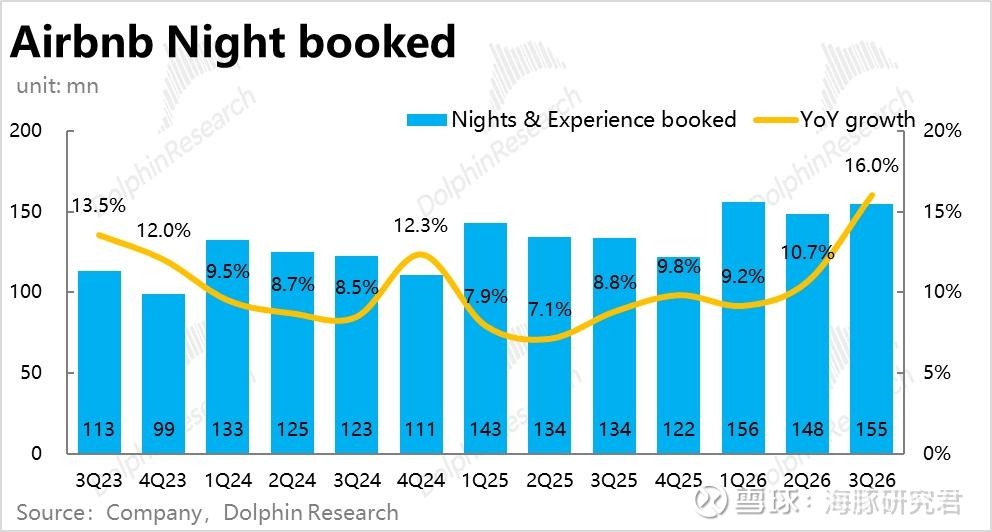
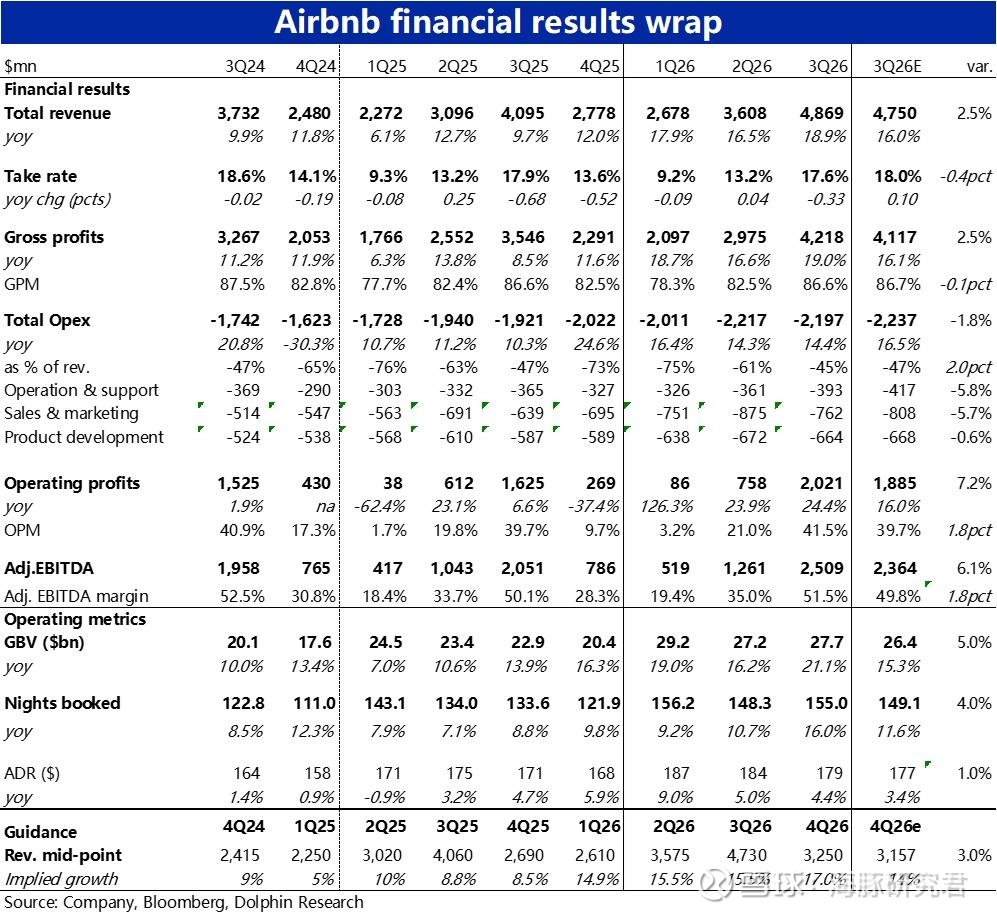
核心经营指标上,本季总预订金额(GBV)277 亿美元,同比增长 21%,相比上季大幅加速约 5pt,远超市场预期。 其中更关键的间夜预订量同比增长 16%,比上季加速 6pt,是各项指标里超预期最多的。
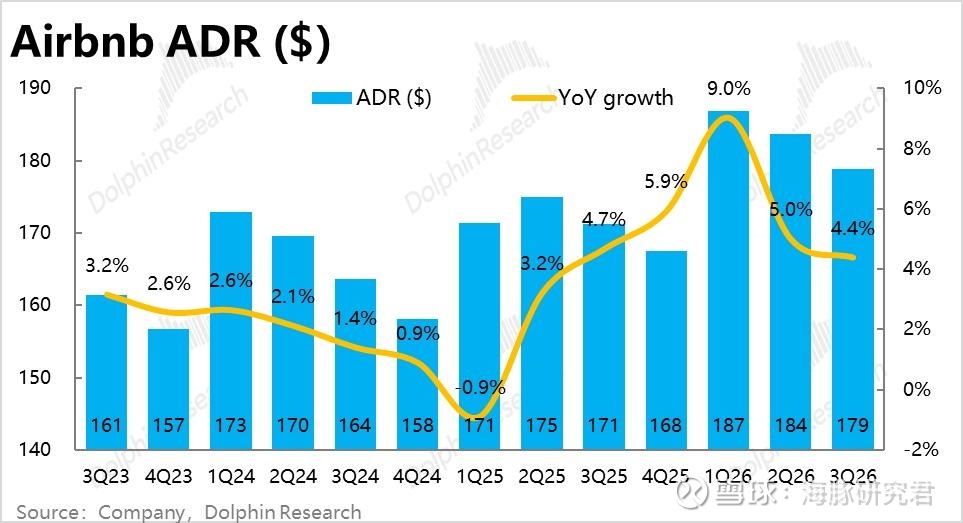
因此,超预期主要是由于强劲的需求驱动,而非单纯的价格波动。平均客单价(ADR)179 美元,同比 +4%(由涨价和产品结构变化共同推动),虽增速也不低但相比上季变化并不大。
公司解释,预订量加速并非来自单一产品,而是搜索与推荐、定价工具、灵活支付、注册登录等改进的叠加。管理层称,仅搜索预订和定价两个团队,各自就带来了数亿美元的增量收入。
其中先订后付(Rerserve Now Pay Later,RNPL:先预定,再免费取消期结束前付款即可)的贡献尤其明显:据管理层,本季 RNPL 对间夜增速的净拉动约 3pt,剔除后间夜增速约 13%,仍是加速的。
RNPL 用户倾向于更早预订、选择更贵的房源,对 ADR 也有贡献。取消率从约 16% 升到约 19%,基本可控。
2、所有地区一起提速,北美改善明显
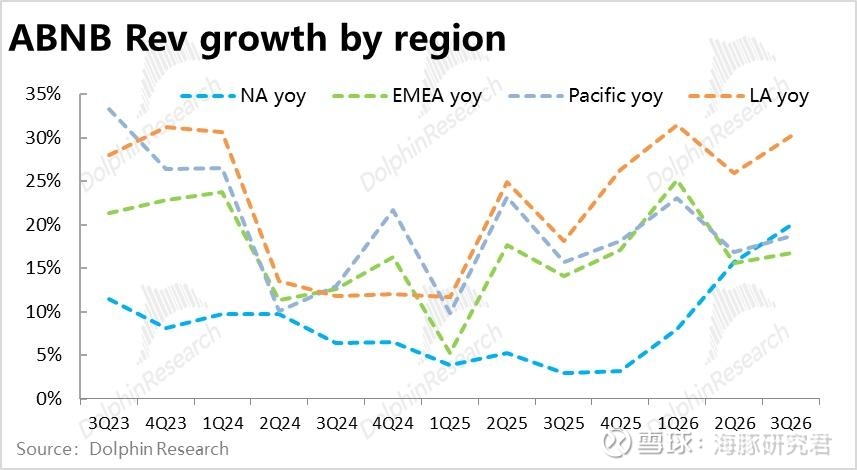
分地区看,本季所有地区的间夜量都是双位数增长,四大地区市场全部提速,没有跛脚。
其中,最大的北美市场间夜量增长终于再度加速到低双位数%,创四年来新高。
欧洲中东市场也从上季的高个位数加速到 15% 左右,英、法、德、西、意等地间夜都在环比加速,中东冲突并未拖累欧洲。
而新兴市场 -- 拉美和亚太也继续保持 20% 以上的增长,巴西、日本、印度等扩张市场的新用户增长尤其快。
横向对比,Booking 三季度替代住宿间夜增速也从上季的 +4% 加速到 +7%,说明整个另类住宿品类都在走强;而 Airbnb 16% 的增速仍远高于同业,份额在提升。
3、营收加速超预期,但变现率因 RNPL 走低:
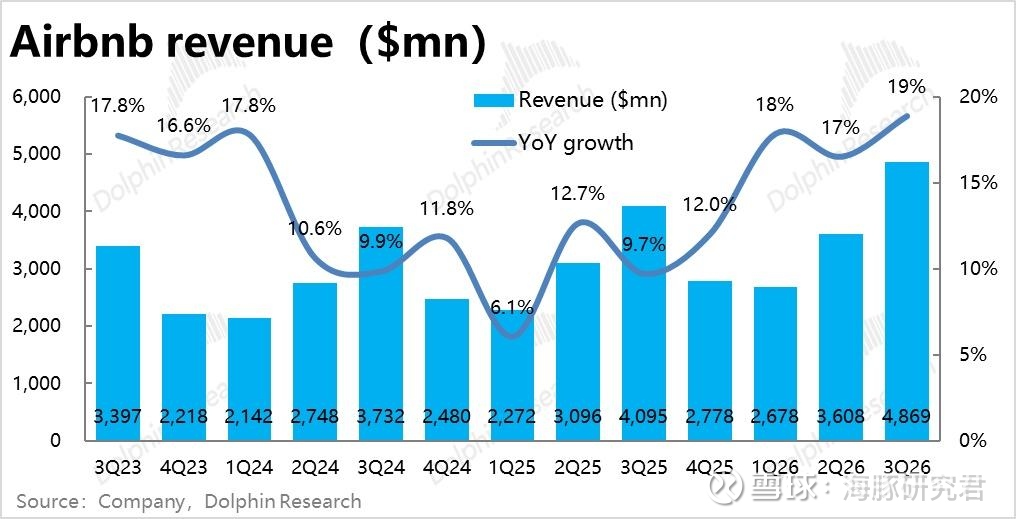
落实到营收上,本季为 48.7 亿美元,同比增长 19%,剔除汇率后为 16%,比上季加速 3pt,好于市场预期。
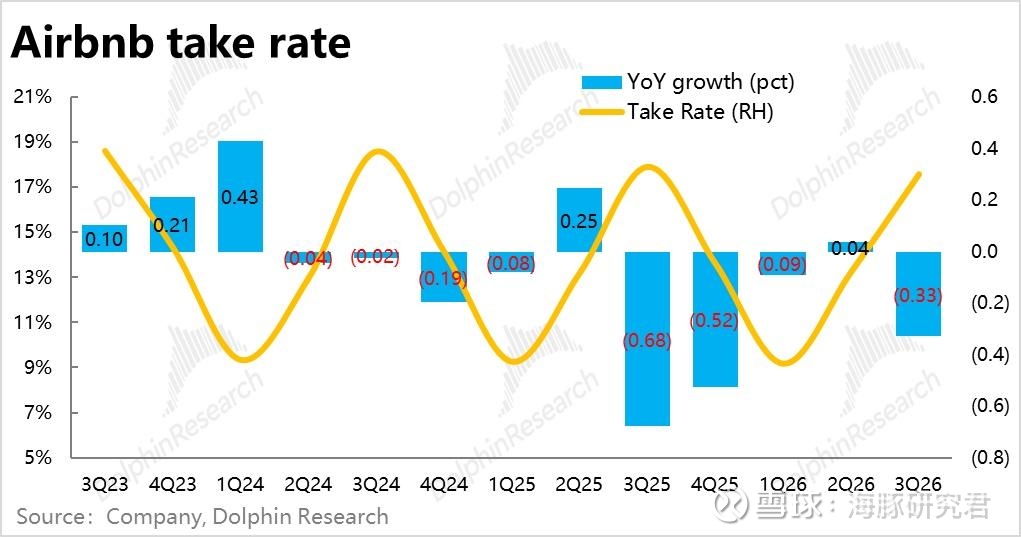
但变现率(营收/GBV)为 17.6%,同比下降 0.3pt,低于预期,导致营收增速跑输了 GBV 增速。
主要诱因同样是先订后付(RNPL):GBV 在下单时就计入,而营收要到入住时才确认,营收滞后时间变长导致变现率走低。
此外公司也表示,本季在新业务上投放了较多的激励和抵扣冲减了收入。
4、费用率被摊薄,利润率不降反升:
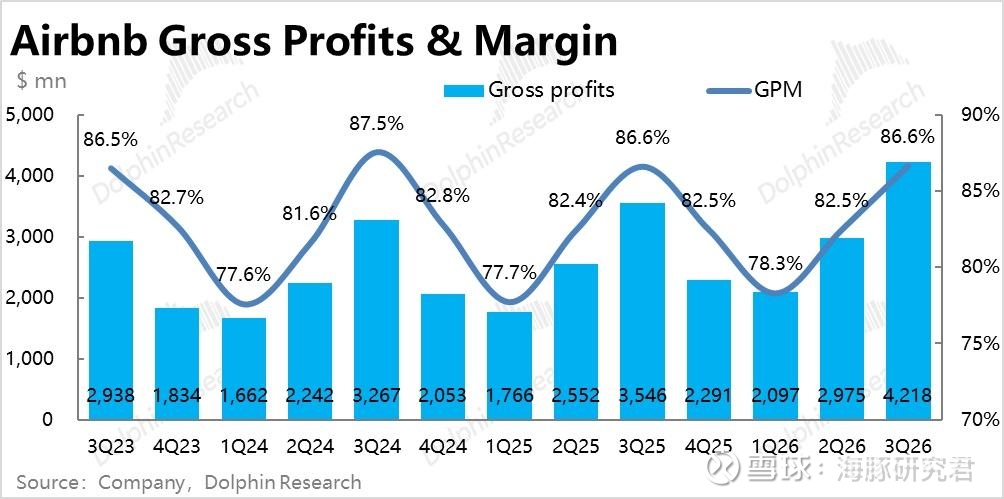
成本和费用上,本季毛利率 86.6%,同比持平,与预期基本一致。营业成本与收入同步增长 19%,主要是支付手续费、拒付和服务器成本的增加。
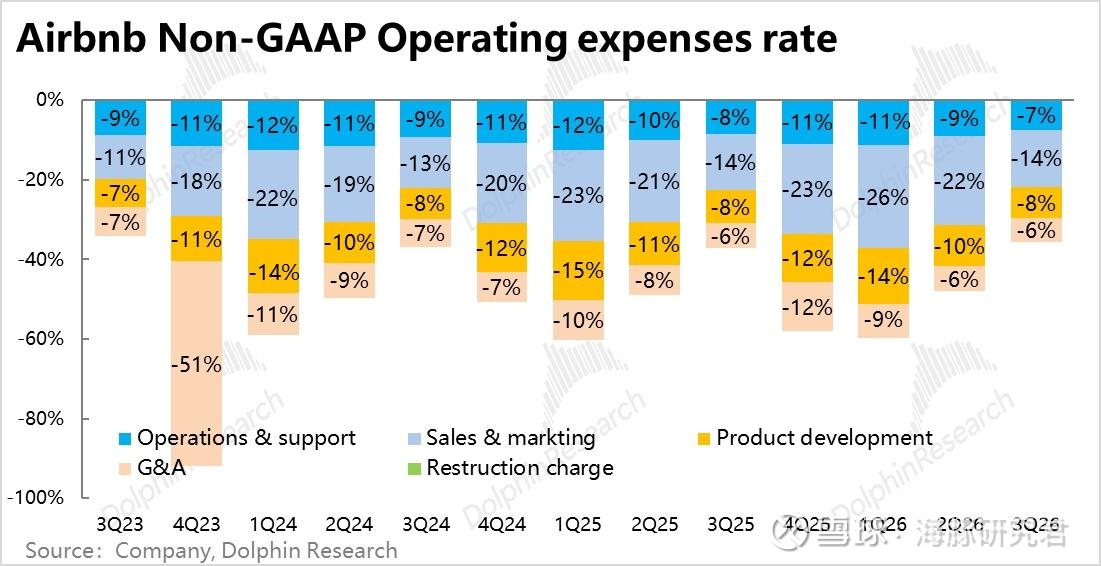
本季经营费用同比增长约 14%,增速并不低,但由于收入增长更快,费用率同比收窄约 1.8pt,低于市场预期。
分项看,营销费用依然增长最快,同比 +19%,其中品牌和效果营销投放 +24%,主要投向付费拉新和合作渠道;
研发 +13%,主要是人员增加;运营支持只增长 8%,AI 客服替代了部分外包坐席,单笔预订的客服成本同比下降超 17%。
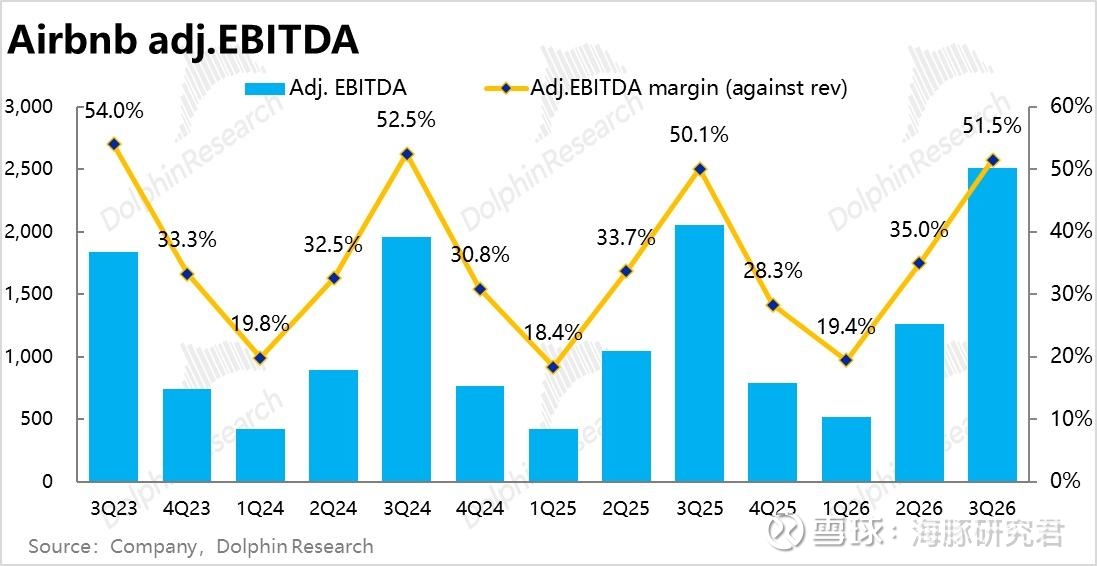
利润端,按公司关注的调整后 EBITDA 口径,本季 25.1 亿美元,同比增长 22%,比预期高约 6%;利润率 52%,同比提升 1.4pt,不降反升。
但公司也表示,本季的部分营销投放被推迟到四季度,导致本季利润率比预想的要高。
5、股东回报:新增 120 亿美元回购授权
本季回购约 7 亿美元,前三季度合计 28 亿,年化后约为当前市值的 3%–4%。同时公司新增了 120 亿美元的回购授权,加上原计划剩余的 27 亿,可用额度合计约 147 亿美元,约为当前市值的 13%–15%。
6、财报关键信息一览
海豚研究观点:
1、本季业绩:增长再加速、利润率超预期,但有暂时性因素
整体来看,Airbnb 本季的表现可以说是全面超预期:最关键的间夜量和 GBV 增速大幅加速,且所有地区一起提速;利润端,在增长更快、费用被摊薄的组合下,利润率不降反升。
上季已出现的 “增长提速、释放利润” 的趋势,本季得到了更强的验证。
但需要注意,本季的加速被 RNPL 放大了:剔除 RNPL 约 3pt 的净拉动后,间夜增速约 13%,仍在加速,但没有表面数字那么猛。
现金流数据也验证了这一点。本季 GBV 同比增长 21%,但公司账上的预收服务费同比反而下降约 16%,收到预订款也只增长约 3%,两者占 GBV 的比例都明显下滑,验证了本季相当一部分订单是 “先记账、后收钱” 的提前预订。
利润端同样有暂时性因素:部分营销投放从三季度推迟到了四季度,推高了本季利润率,这也是公司给出四季度利润率同比小降指引的原因之一。
2、业绩展望:
指引上,下季度营收指引 32.2–32.8 亿,同比增长 16%–18%(含约 2pt 汇率顺风),中值比预期高约 3%。
但从趋势上看,4Q 的 GBV 和间夜指引较本季明显回落,GBV 指引为中双位数增长(本季 21%),间夜为 “至少低双位数” 增长(本季 16%)。
利润率指引也是同比小降(部分营销投放从三季度推迟到了四季度)。管理层表示三季度是 RNPL 净拉动的高点,四季度会环比减弱,之后时间错配的影响会逐步正常化;
加上明年上半年要面对 RNPL 推出和美国国内强需求的高基数,增速有所回落是大概率的。指引也没有假设欧洲(尤其法国)和中东局势带来持续的重大影响。
对应着 RNPL 影响的退坡,受此影响压低的变现率也会在四季度小幅回升;长期看,统一服务费和保险会小幅抬升变现率。目前保险在预订中的渗透率只有个位数,但利润率很高。
利润上,管理层对 2027 年没有给利润率指引,但表态仍是增长优先:过去两年已证明可以把超额回报再投入、维持增长。海豚君推测,这意味着明年利润率大概率不会大幅扩张,更可能是小幅提升。
3、AI 智能体:公司的态度和应对,以及为什么相对免疫
9 月 Expedia 宣布接入 Meta 的 Muse 智能体后,市场担心 OTA 和平台会被通用智能体绕开,订票类股票集体大跌,Airbnb 单日跌近 8%。这是三季度压制估值的主要叙事。
对此,公司的态度很明确:不认为会有一个通用智能体包办一切,专业智能体要比现有方式好 2–5 倍才能改变用户习惯。
作为应对,公司自身已上线 AI 搜索、AI 筛选、AI 房源摘要和心愿单对比,AI 客服已能独立解决约 40% 的问题、单笔预订的客服成本下降超 17%。
不过,公司对外部通用智能体持开放态度,当作类似谷歌的引流渠道。管理层称目前外部智能体带来的预订微不足道(日均约 50 万单中占比极小),相关流量 10 月初见顶后一直持平。
目前市场认为 Airbnb 会相对免疫 AI 影响,主要逻辑有几点:
一是供给独特且分散,超过六成房源是 Airbnb 独家的,大量个人房东没有接入物业管理系统,智能体很难聚合;
二是约一半流量来自直接访问。
因此逻辑上 Airbnb 会更为占优。但入口之争是长期变量,关键看自研智能体上线后的体验,以及外部智能体的进化速度。
4、预测调整与展望
盈利预测上,海豚君按指引调整了 4Q,并上调了 2027–28 年的间夜增速和利润率预期。考虑到 RNPL 的拉动在三季度见顶、明年上半年面临高基数,以及管理层增长优先的投入态度,没有线性外推本季的加速。
预计,2027 年间夜增速约 10%,利润率每年提升约 1pt。2027 年调整后 EBITDA 约 61 亿,高于财报前大行们的预期。
后续能否继续上行,取决于剔除 RNPL 后的内生增速能否稳在 10% 以上,以及在增长优先的投入下利润率能否继续提升。
整体来看,本季业绩强化了 “增长再加速 + 利润率改善” 的逻辑,但也要警惕 RNPL 效应让本季业绩有些 “提前透支”,反可能是阶段性高点。4Q 和明年初的增速回落幅度是下一个观察点。


