
$AppLovin(APP.US) Q3 业绩来了一次 “华丽翻身”,主要在于财报前的资金相对谨慎,实际表现超预期,增势扭转重新小幅加速。
具体要点如下:
1.增长重回加速
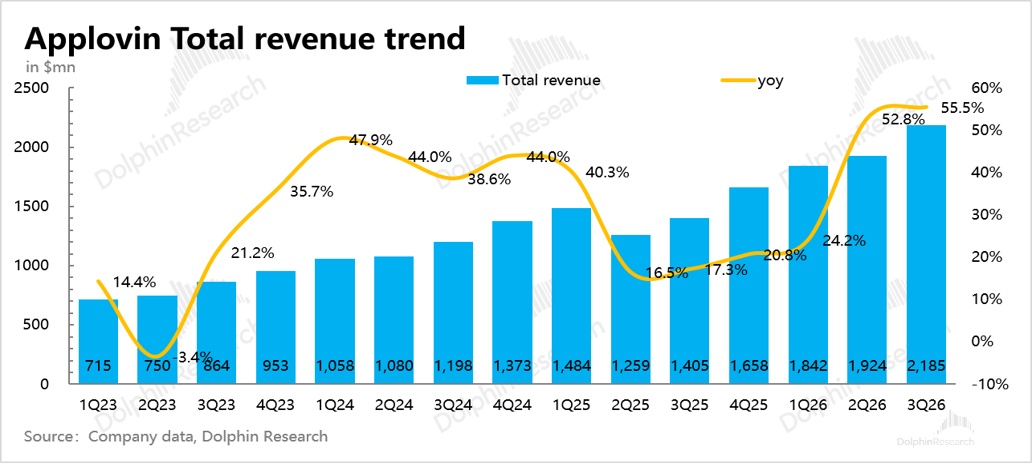
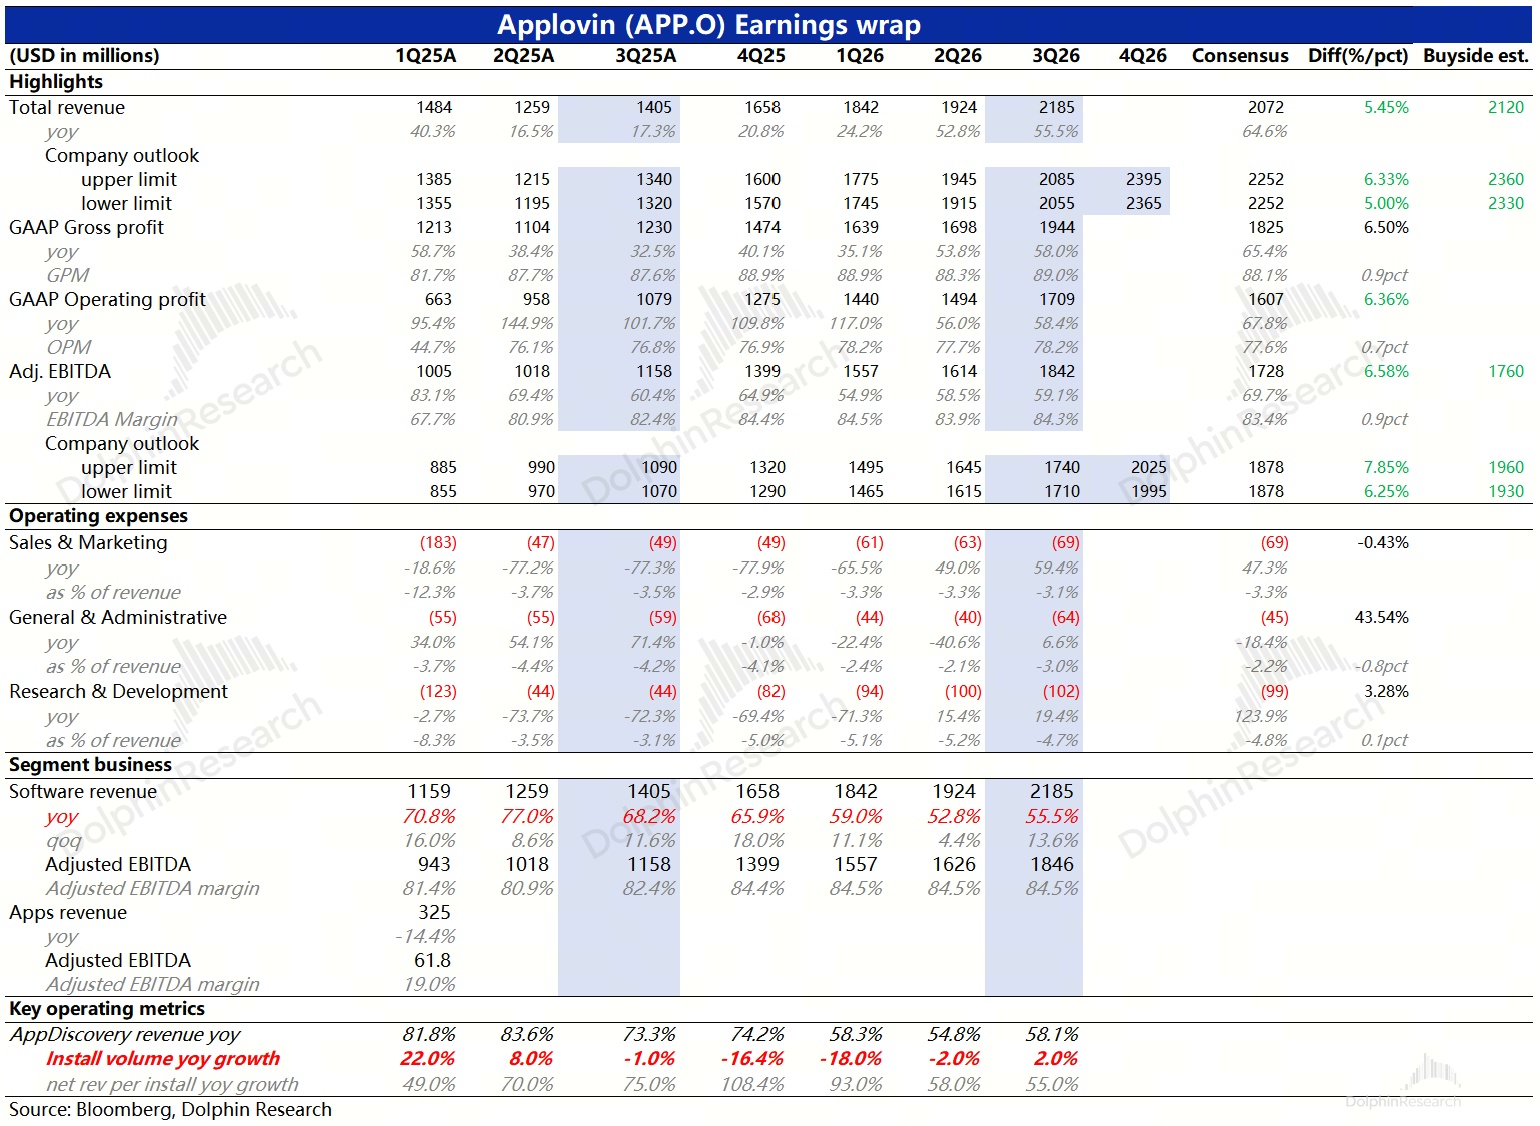
三季度收入 22 亿美元,环比 +13.6%,相比上季度的环比增速有大幅提高,来到了 Applovin 熟悉的增势区间。
当期收入超买卖方预期,Q4 指引隐含增速在高基数下放缓至 45%,但仍高于市场原先对 Q4 的增长预期~36%。
2、游戏广告回暖
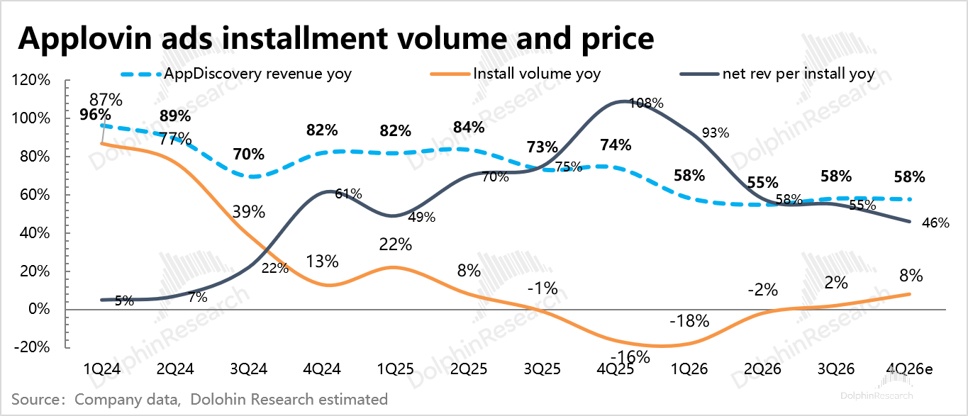
Q3 应用安装量终于回归正增长 +2%yoy,单次安装收入增速 55%,虽环比放缓,但仍属高位。量价合算下来,表明应用下载广告(主要为游戏广告)收入增长 58%,和 Q2 比小幅加速。
按照 Q4 指引,海豚君估算 Q4 量价变动还将延续 Q3 趋势,安装量提升、但单价增速放缓,预测值仅供参考。
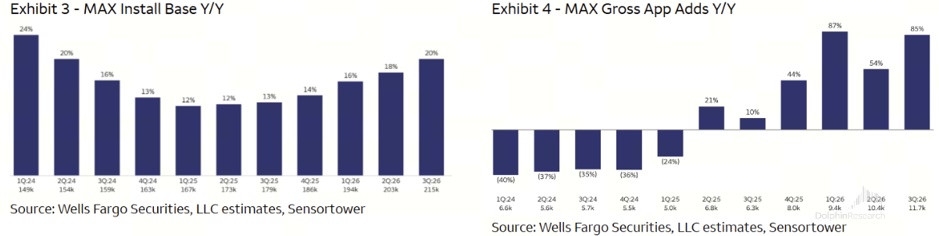
财报前因调研反馈 Applovin 在游戏广告市场份额下降(报价高,同时竞对也在扩大渗透,客户会考虑分拨一部分预算去竞对平台做测试性投放),以及 7 月升级后的模型下 ROAS 没有出现显著优化,导致本来受诉讼影响的资金情绪,一直秉持谨慎预期、警惕 Q2 暴雷阴影。
因此哪怕另类数据显示 Max 下载安装的数量在 Q3 继续加速,但市场仍过于担心竞对 Unity 的渗透扩大、以及 Meta 的卷土重来。
实际情况是,Applovin 的模型上线后,广告主恢复投放,而 app 广告行业的增长(AI Overview 渗透提升,倒逼推广支出从 web 端流向 app 端)抵消了 Applovin 市场份额的下降影响,收入绝对值上体现增速回升,超出市场预期。
3. 电商广告发展仍在早期
公司没有披露电商广告收入,主要还是规模太小。机构调研电商广告进展没此前预期的顺利,转化效率一般。
海豚君假设,若游戏同比增长约 48–50%、电商净收入同比约翻倍,那么 Q3 电商单季收入大约在 3.1 亿到 4.1 亿美元之间,占总收入 14–19%。
随着 AI Agent 的发展,电商平台自身入口受到侵蚀,可能会因此增加投流,Applovin 是否能抓住机会仍值得观察,尤其是在转化效率的改善上。
4. 利润率小幅修复
Q3 费用上,同比看营销、研发继续大幅增加。
销售费用主要对应 Axon 自助投放平台向电商广告主开放、拉新推广;
研发的大部分增量则主要来源于员工的 SBC 股权激励归属(2025 年 10 月 PSU 授予 92 万股给部分核心非高管 IT 工程师,市值达标则可归属,预计两年时间按季摊销确认),剔除后正常增长 19%。
环比看,Q3 主要体现在管理费用上的一笔近 2000 万增量,公司披露为专业服务支出(海豚君猜测与 9 月证券诉讼,以及指控 Unity 采集数据相关)。
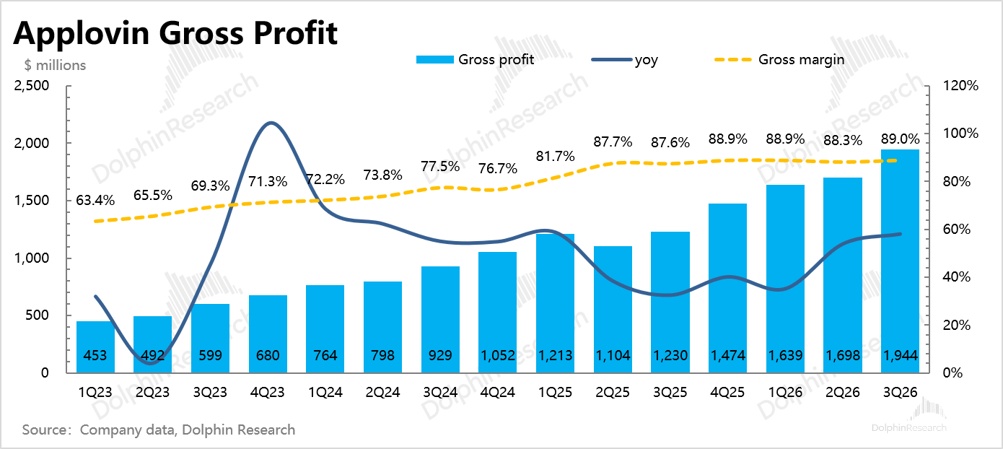
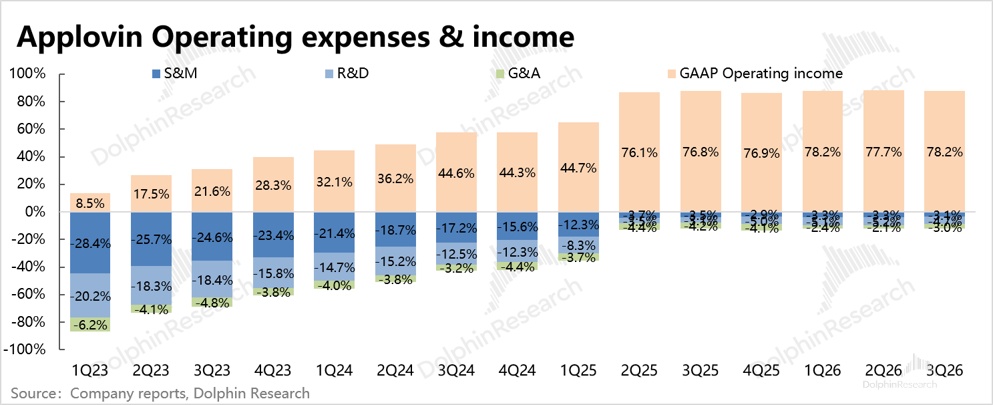
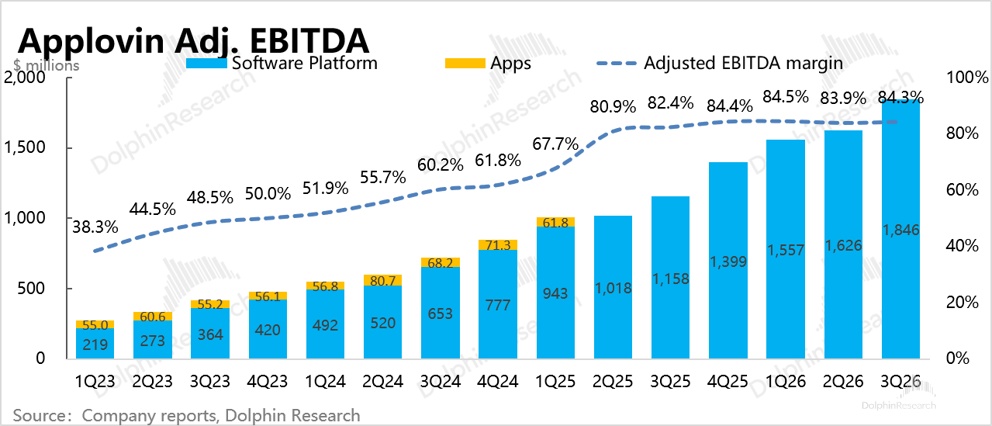
最终由于收入强劲,抵消了费用支出增加,GAAP 经营利润率仍环比略微提升了 0.5pct。剔除了上述 SBC 因素后的 Adj.EBITDA,Q3 利润率恢复至 84%,Q4 按指引来看利润率环比持平。
5.回购火力全开
三季度回购了 14 亿美元,是上季度的 2.5 倍,刚好等于把 Q3 的自由现金流用掉。董事会再加 32 亿授权,10 月底总额度 36 亿美元,约占盘后市值的 3%。
目前公司账上现金 32 亿,后续每季度自由现金流 15 亿左右,那么单季度回购 10 亿是没有太大问题的。目前的 36 亿额度,等于 3-4 季度可以用完。假设后续额度用完可以接着续,按照未来一年 40 亿回购节奏看,相当于昨日市值的 4.4%。
7. 重要指标一览
海豚君观点
上季度的暴雷有模型迭代节奏的影响,尽管海豚君认为有所超跌,但后续市场仍然继续向下探底,磨了一整个季度,体现的是资金对 Applovin 基本盘不保、业绩趋势性见顶转弱的恐慌。
因此 Q3 业绩最大的惊喜在于,缓解了资金关于 Applovin 顶梁柱——移动游戏广告的担忧,把估值底给托住了。
虽然市场份额确实有所收缩(Unity 刚入市一年和 Meta 带着 AI 重返,势头正猛),但 Applovin 作为因 ROAS 较高的硬实力而位居多年的龙头,技术上的优势壁垒没那么容易崩塌。
但价格增幅到顶,后续走量的逻辑,会让 Applovin 与正在逐渐变强的竞对之间带来更多的直接竞争。或许是看到了来自竞对的压力,Applovin 已经对 Unity 采取诉讼,指控 Unity 未经允许采集其广告追踪数据。
游戏广告是基本盘,那么电商广告仍然代表了 Applovin 未来能否做大做强的关键。目前外部渠道调研来看进展一般,前期增量较快,大多来自广告主的测试性投放。但随着测试投放的有效转化不高,直接影响广告主的未来正式投放意愿。
电话会上,管理层对电商广告收入的进展仍然量化不多,主要提及目前电商广告环比双位数、同比三位数增长,同时暗示电商广告的贡献已经开始明显,而不是再是无足轻重。
结合机构财报前预期,海豚君粗算本季度电商收入在 3-4 亿区间,同比翻倍增长。若假设明年按 5% 的环比年化,那么预计创收 18 亿。加上游戏广告的同比增长 20%~30%,合计收入在 110 亿左右。
管理层给了长期 30% 的增长指引,海豚君暂且把这个指引视作乐观预期去看。若指引兑现,可提高上述我们对游戏部分的增长预期。


